副業の目標はどう決める?結果・行動・負担上限を分ける記録の作り方
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
「副業で月三万円を目指したい」「今月は十時間勉強する」。数字を置くと目標は具体的になりますが、その数字が何を表すのかが曖昧だと、月末に達成できたか判断しにくくなります。三万円は売上なのか、口座に入ったお金なのか。十時間学べたことは、必要な仕事ができるようになったことまで意味するのでしょうか。
副業の目標を決めるときは、得たい結果、自分で行う行動、超えない負担を分け、開始前に数え方を決めることが役立ちます。達成できなかった理由をすぐ努力不足にするのではなく、何を測り、どの条件で取り組み、何が確認できたかを残すためです。
この記事では、売上・入金・利益・学習時間・成果物の確認を混ぜない定義表と、同じ数字でも判断が変わる三つの架空例を紹介します。目標達成や収益を保証する方法ではありません。本文の仕事、金額、時間、比率、人物は説明用の設定で、一般的な相場や成功基準、筆者の実績ではありません。写真調の画像も、実在の実践者や実績を撮影したものではありません。
目標を決める前の四つの質問
- 何が変われば、今回の目的に近づいたと言えるか
- その結果のために、自分で実行することは何か
- 時間・支出・生活への負担をどこまでにするか
- いつ、何を数え、どの記録で確かめるか
目標を増やす前に、この四つが一枚で分かる状態を目指しましょう。
副業の目標は、結果・行動・負担上限を分けて決める
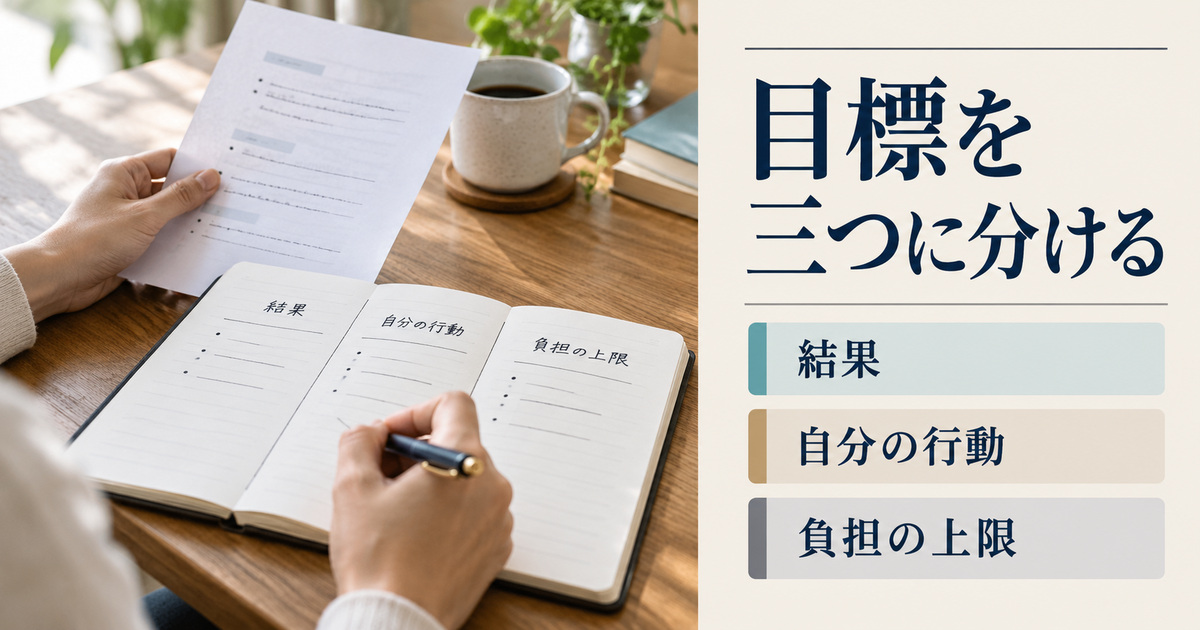
目的を一行にして、今回測る結果を選ぶ
副業の目的には、家計に使えるお金を増やす、将来使いたい技能を確かめる、自分のサービスへの需要を知るなどがあります。同じ副業でも、目的によって見る数字は変わります。まず「何のために取り組むのか」を一行で書き、その目的に近い結果を選びましょう。
例えば、近い時期の支払いに充てたいなら、売上だけでなく入金日や費用の確認が必要です。実務に使える技能を確かめたいなら、受講時間に加え、指定条件に沿う成果物ができたかを見る必要があります。多くの人が使っている数字だからという理由だけで、自分の目的と離れた指標を選ばないようにします。
目的が二つある場合も、すべてを一つの数字で評価しようとしないことが大切です。「学べて収入も増えたらよい」という希望なら、今回の主な結果を一つ選び、もう一つは補足として見られます。最初から多くの目標を並べるより、何を確かめる期間なのかがはっきりします。
結果目標と、実行する行動を別の欄にする
注文を受ける、入金される、相手の確認が終わるといった結果には、相手の判断や予定も関係します。一方、募集条件を確認する、資料をそろえる、自分の成果物を点検するなど、自分が実行する行動もあります。両方を記録すると、「行動はしたが結果は未確定」という状態をそのまま残せます。
行動を実行すれば必ず結果が出るわけではありません。応募した件数を増やしても、条件が合わなければ受注につながらないことがあります。行動目標は結果を保証する交換券ではなく、取り組み方を振り返る材料です。件数だけを達成するために、条件を読まず送るような行動は目標に含めない方がよいでしょう。
「今月三件の受注を得る」という結果と、「条件が合う募集を確認し、必要な情報をそろえて応募する」という行動を分ければ、受注ゼロでも何が起きたかを検討できます。応募先がなかったのか、準備に時間がかかったのか、応募後の返答待ちなのかで、次に変えることは異なります。
負担の上限は、達成のために破ってよい条件にしない
目標へ向かう期間には、使う時間、支出、同時に引き受ける仕事、生活との調整などの条件があります。これらを結果と同じ欄へ入れず、「超えない負担」として書きます。例えば、新しい教材や道具を買う場合の予算、作業を入れない時間帯、家族に追加負担を頼まない範囲などです。
上限は、そこまで使わなければならないノルマではありません。また、その範囲なら健康上安全だと保証する数字でもありません。体調や生活の変化があれば、予定した上限以内でも量を減らしたり休んだりします。収入目標が未達だから睡眠を削って埋める、というように、結果を理由に生活側の条件を消さないことが重要です。
家族の協力が必要なら、その協力を勝手に使える時間として計上しないようにします。自分の目標表に「日曜は四時間作業」と書いても、その間の育児や家事を誰かが引き受ける合意があるとは限りません。自分だけでは決められない条件を、確認済みの枠へ混ぜないでください。
三つに分ける記入例
目的:自作のサービスを、指定条件を守って提供できるか確かめたい。
結果:対象期間に完成した模擬成果物二点を、開始前の確認項目で点検する。
行動:資料確認、制作、点検、修正を記録する。
負担上限:今回の確認のために追加購入はせず、本業と生活の予定を崩して量を増やさない。
この例は、いきなり売上の数字を置くより、提供できる物を確認したい人の設定です。すべての人に模擬制作を勧める意味ではありません。
他人の目標額を、そのまま自分の基準にしない
副業でいくらを目指すべきかに、全員共通の正解はありません。仕事内容、受け取る時期、費用、使える条件が違うためです。経験者の数字を参考にするときも、売上か利益か、本人の時間や外注費を含むか、何か月の実績かを確認し、同じ前提ではないことを残します。
自分の実績がまだなければ、最初の期間を、必要な工程や費用を確認するために使う方法があります。分からない段階で正確そうな売上額を作るより、何が未確認かを明確にし、その情報を得るための行動を置きます。仮の目標は仮と表示し、確実に達成できる見込みと混同しないようにしましょう。
売上・入金・利益と学習成果の数え方をそろえる
「稼ぐ」を一語で済ませず、お金の状態を指定する
目標に「三万円稼ぐ」とだけ書くと、注文を受けた時点、仕事を終えた時点、代金を受け取った時点が混ざることがあります。対象期間の売上、実際の入金、費用を差し引いた利益を分けて記録しましょう。何が目的に近い数字なのかを選ぶには、その区別が必要です。
日本政策金融公庫の「創業の手引」(2024年版、19ページ)の収支計画でも、売上高、売上原価、経費、利益を分けています。売上額がそのまま自由に使えるお金になるわけではありません。本記事の金額例は、この区別を理解するために条件を簡略化したもので、税務申告用の計算ではありません。
自分の記録で売上をどの時点に含めるかは、取引の実態や会計上の扱いに沿って確認します。目標を達成しやすくするために、今月は受注日、来月は入金日というように基準を変えないようにしてください。申告や経費の扱いが分からない場合は、目標表の都合で決めず、適切な相談先へ確認します。
表が画面に収まらない場合は、横方向へ動かして確認してください。
| 指標 | 確かめるもの | あらかじめ決める内容 | 同じと考えないもの |
|---|---|---|---|
| 受注額 | 引き受けた仕事の金額 | 承諾を確認する資料、対象期間、変更・取消の扱い | 納品済みの売上、入金済みの現金 |
| 売上 | 対象期間の売上として記録する金額 | 計上の基準、対象の仕事、金額の扱い | 口座に入った額、費用控除後の利益 |
| 入金 | 実際に受け取ったお金 | 入金日、対象取引、差引項目の有無 | 未入金の売上、これから受ける注文 |
| 利益 | 売上から対応する原価や経費を差し引いた額 | 含める費用、期間の対応、未確認費用 | 税等を考慮した家計で使える額、自分の全負担 |
| 学習時間 | 学習に取り組んだ時間 | 視聴、演習、調査など何を含めるか | 実務で使える技能の証明 |
| 成果物の確認結果 | 決めた条件を成果物が満たしたか | 対象、基準、確認者、初回か修正後か | 作った本数、提出した事実だけ |
入金がないことと、売れなかったことを分ける
仕事が終わっていても、契約上の支払日が翌月なら、今月の入金はゼロという場合があります。その状態を「売上ゼロ」と書くと、注文や制作の結果が見えなくなります。反対に、先月の仕事の代金が今月入ったとき、それを今月新たに生まれた売上と重ねて数えると、期間の比較がずれます。
お金の目標では、売上の対象期間と入金の対象期間を別の欄で持つと整理できます。家計の支払いに使うことが目的なら、将来入る予定の金額だけでなく、間に合う時点に実際に受け取れるかを確認します。入金がまだ先でも予定どおりなのか、既に支払日を過ぎているのかも区別しましょう。
振込額が請求額と違う場合は、その差を自動で「利益が減った」と判断せず、手数料等の条件や明細を確認します。本記事では個別の控除の適否を判断しません。比較する数字が異なるなら、理由を確認できるまで「差額確認中」と残す方が、誤った計算で達成を判定するより正確です。
学習時間と、成果物が条件を満たすことを分ける
学習時間は、取り組んだ量を確認する指標です。十時間学習したことを記録する意味はありますが、その時間だけで、依頼された仕事ができるようになったかは分かりません。動画を見た、資料を読んだ、自分で作った、間違いを直したなど、何をしていたかを補足すると次の課題を考えやすくなります。
技能を確かめる目標なら、成果物の条件も先に決めます。例えば、架空の案内文で「指定の日時と場所が資料どおり」「必要な申込方法がある」「確認できない情報を足していない」といった点です。条件を満たしたことと、文章の好みや印象を分ければ、何を直す必要があるかが見えます。
自分で確認した場合は自己点検、第三者が確認した場合はその確認者と範囲を記録します。独自のチェックに合格したことを、顧客や公的機関による認定のように示さないでください。仕事の納品についても、自分で送信した時点と、相手の確認が終わった時点は別です。
数字の名前に、何を確認したかを含める
「達成率」「合格率」「収益」という短い名前は便利ですが、内容が広くなりがちです。「初回自己点検の条件充足率」「対象月の入金額」「今回の比較に含めた経費控除後の額」のように、何を数えたか分かる名前にします。毎回長く書く必要はなく、定義を一度残して短い名称と対応させられます。
記録の名前を明確にしておくと、後から同じ表を見ても、数字の意味を思い出せます。誰かに相談するときも、単に「目標が八割でした」と伝えるより、対象と確認方法を共有できます。表示が少し長くなっても、判断に必要な区別を削らないことを優先しましょう。
開始前に、期間・対象・分母・確認方法を決める
いつからいつまでを数えるかを先に決める
一か月の目標なら、暦の一日から末日なのか、開始日から四週間なのかを決めます。月末に都合のよい日から数え直すと、以前の記録と比較できません。作業期間、納品日、確認日、入金日は異なることがあるため、何の日付を使う指標なのかも明確にします。
期間を決めるときは、結果が分かるまでの時間も考えます。提出後の確認に時間がかかる仕事で、月末ぎりぎりに出した物まで即日評価を求める設計にすると、本人の行動と相手の確認待ちが混ざります。「対象期間の制作物について、確認時点で分かる結果を記録する」とし、未確認を別に残す方法があります。
記録の締め日を設けることと、相手の返答期限を勝手に作ることは違います。自分の目標を測る都合で、相手へ即時確認や前倒し支払いを当然に求めないようにします。外部との取り決めは別途確認し、まだ分からない結果は未確定として扱います。
分母は、何を全体とするかの約束
割合を使う場合は、割られる数だけでなく、全体として何を数えるかを決めます。例えば「五件中四件が条件を満たした」と「確認できた五件のうち四件が条件を満たしたが、ほかに未確認がある」では、同じ八十パーセントでも意味が違います。
分母に、提出した成果物すべてを入れるのか、確認が終わった成果物だけを入れるのか。同じ成果物を修正して出し直した場合に一件とするのか、提出の回数を数えるのか。この違いを開始前に書きます。どちらの設計にも用途はありますが、途中で混ぜると改善したかが分かりません。
対象が一件もない場合は、ゼロで割る割合を作らず、「対象ゼロ」「まだ評価できない」と書きます。確認対象がないことを合格率ゼロとして失敗扱いにしたり、失敗がなかったから百パーセントと扱ったりしないようにします。数値が出ない状態も、意味のある記録です。
割合を使う前の定義メモ
分子:今回「満たした」と数えるもの。
分母:比較の対象にする全体。
未確認:まだ判定できないものをどこへ置くか。
再提出:同じ成果物の修正を、新規一件へ数え直すかどうか。
確認時点:いつの状態でいったん記録を締めるか。
「合格」の条件と、確認できる証拠をそろえる
成果物の確認では、「よくできた」だけでなく、何を満たせばよいかを先に書きます。必要な情報がある、元資料と数値が一致する、指定された形式で開けるなど、確認できる条件にします。全体的な上手さを一度に点数化しようとするより、今回必要な条件に絞る方が、次に直すことが分かります。
証拠として残す物も決めましょう。作成したファイル、提出の記録、チェック項目、相手からの確認などです。ただし、目標管理のために顧客の資料を無断で持ち出したり、必要以上の個人情報を集めたりする必要はありません。利用できる範囲で、対象の記録をたどれる参照を残します。
納品後の確認については、納品と検収の状態を分けて確認する記事でも詳しく整理しています。目標表では、提出済み、確認中、修正対応中、確認完了など、自分が確かめた状態をそのまま使い、全件を完成とみなさないことが重要です。
記録できない項目を、無理に精密な数字へ変えない
作業時間を記録していなかった日に、「たぶん二時間くらい」と思い出した値を入れることはあります。その場合は推定と分かる印を付け、実測の値と同じ確かさで扱わないようにします。見積もりを出すことと、測定していない結果を測定済みに見せることは違います。
費用の一部が不明、相手の確認が未着、どの案件の入金か分からないといった場合も、未確認欄に残せます。空欄をすべてゼロで埋めると、費用が発生していない、失敗がない、結果が出ていないという別の意味に変わってしまいます。数字をきれいにそろえるより、分からない範囲を見つけられる記録にします。
同じ数字でも判断が変わる三つの架空例
例一:売上三万円でも、入金と費用で判断が変わる
架空の二人が、同じ対象月にそれぞれ三万円の売上を記録したとします。売上として数える条件は両者でそろえ、以下の原価・経費は、その売上に対応する比較対象の費用として設定します。税や保険等の個人の負担、自分の労働への対価は含めず、家計で自由に使える額を計算する例ではありません。
表が画面に収まらない場合は、横方向へ動かして確認してください。
| 確認項目 | 架空のAさん | 架空のBさん |
|---|---|---|
| 対象月の売上 | 30,000円 | 30,000円 |
| この売上に対応する原価・経費 | 3,000円 | 12,000円 |
| 例の条件で計算した利益 | 27,000円 | 18,000円 |
| この仕事から対象月に受け取った入金 | 30,000円 | 0円 |
| 入金の条件 | 対象月に入金済み | 取り決め上、翌月の支払予定。支払遅延は生じていない設定 |
目標が「対象月の売上三万円」なら、両者ともその数値に達しています。しかし、同じ費用の範囲で「利益二万円」を見るなら、Aさんは達成、Bさんは未達です。「対象月にこの仕事から二万円以上の入金」という目標でも結果は違います。どの数字を見るかで、達成の判断と次に確認することが変わります。
Bさんの入金がゼロだからといって、仕事が売れなかった、未払いが起きている、本人の努力が不足しているとは言えません。翌月払いという条件を確認したうえで、今月の支払いに使う目的と合っているかを考えます。利益の目標を見直すなら、費用の内容や仕事の範囲が論点になります。
この表だけでは、Aさんの働き方が全体として優れているとも決められません。作業や連絡に使った時間、生活への影響、仕事内容の違いが表に入っていないからです。金額の比較で分かることを確認し、分からないことまで成功・失敗の評価へ広げないようにします。
例二:合格率八十パーセントでも、対象と未確認数が違う
次は、模擬成果物を同じチェック項目で確認する架空例です。ここでいう合格は、独自の確認項目を満たしたという意味で、公的資格や顧客の検収を示しません。割合の名前は「確認済み成果物の合格率」とし、分母を確認済みの件数にそろえます。
| 確認項目 | 架空のCさん | 架空のDさん |
|---|---|---|
| 今回の対象成果物 | 5件 | 15件 |
| 確認済み | 5件 | 10件 |
| 確認済みのうち合格 | 4件 | 8件 |
| 確認済みのうち条件未充足 | 1件 | 2件 |
| 未確認 | 0件 | 5件 |
| 確認済み成果物の合格率 | 4÷5=80% | 8÷10=80% |
両者の確認済み合格率は同じですが、Dさんには五件の未確認が残っています。対象全体について「すべて確認し、その八十パーセントが合格した」とは言えません。未確認の五件を失敗とする必要もありませんが、合格したとみなして除くこともできません。
もし開始前の目標が「対象十五件をすべて確認する」なら、Dさんは確認が十件まで進んだ状態です。「対象全体のうち合格を確認できた割合」を別に見るなら、八件を十五件で割って約五十三・三パーセントになります。これは確認済み合格率とは別の指標で、残る五件を不合格と断定した数字ではありません。
目標が未達に見えるから、途中で分母を十五件から十件へ変え、名称をそのまま「合格率」とするのは避けます。二つの割合に異なる名前を付け、確認の進み具合と品質の結果を分ければ、今必要なのが残りの点検なのか、作り方の修正なのかを考えやすくなります。
例三:学習十時間でも、確かめられた成果が違う
架空のEさんとFさんは、それぞれ十時間を学習に使いました。二人とも開始前に決めた学習時間の目標は達成しています。しかし、学習の目的が「指定資料に沿う案内文を自分で作れるか確かめる」だった場合、時間だけでは結果を判断できません。
| 確認項目 | 架空のEさん | 架空のFさん |
|---|---|---|
| 学習時間 | 10時間 | 10時間 |
| 主な内容 | 解説動画の視聴と例文の書き写し | 解説の確認、別の架空資料からの自主制作と点検 |
| 残っている実物 | 視聴メモと書き写した例文 | 自作の案内文と、事前の確認項目に沿った点検記録 |
| 今回分かること | 学習に取り組んだ量。自力で作れるかは未確認 | 今回の題材で、どの条件を満たし何が残ったか |
| まだ言えないこと | 別題材でも必要な文章を作れるという結論 | どの案件でも一定品質を出せるという保証 |
動画視聴や書き写しに意味がないという話ではありません。必要な知識を得る段階なら、その学習が適している場合もあります。ただ、時間の達成と、目的とした技能の確認は違うため、Eさんは次に自分で作る課題を置くと、まだ分からない部分を確かめられます。
Fさんも、自作の物があるだけで技能習得を断定しません。確認項目の一部が満たせていないなら、その箇所を記録します。同じ題材を暗記しただけではないか、別の資料でも条件を守れるかなど、必要に応じて次の確認を考えます。時間を増やすことと、確認できる証拠を増やすことを分ける例です。
同じ値を見たら、次に必要な問いを変える
三つの例に共通するのは、数字が同じでも、意味と確認状況によって次の行動が変わることです。お金なら入金時期や費用、割合なら分母と未確認、学習なら実物と確認項目を見ます。数字が高いか低いかだけで、人の能力や努力を判断しないことが重要です。
自分の記録でも、達成欄の横に「この数字から分かること」「まだ分からないこと」を一行ずつ添えてみてください。複雑な分析を増やさなくても、指標が答えられる範囲を守れば、次に調べる条件が絞れます。
記録票で、未達の理由と次に変える条件を分ける
目標の値だけでなく、定義と確認資料を一緒に残す
ここまでの内容を一枚にまとめるなら、次の記録票が使えます。これは本記事が作成した個人の検討用の様式で、公的機関の評価表ではありません。すべての欄を細かく埋めるより、今回使う指標について、後から同じ条件で読み直せることを優先します。
表が画面に収まらない場合は、横方向へ動かして確認してください。
| 項目 | 開始前に書くこと | 確認時に書くこと |
|---|---|---|
| 目的 | 今回、何を確かめたいか | 目的や生活の条件に変化があったか |
| 結果の指標 | 名称、目標値、単位、対象期間 | 確認できた値と未確定の範囲 |
| 数え方 | 対象、分母、再提出、未確認の扱い | 同じ定義で数えられたか |
| 行動 | 自分が行うことと、完了の条件 | 実行できたこと、できなかったこと |
| 負担上限 | 時間、支出、生活上の条件 | 超えたことや、上限内でも困ったこと |
| 確認資料 | 成果物や明細など、どの記録を見るか | 実際に確認した記録への参照 |
| 次の判断 | いつ見直すか | 変える条件と、その根拠 |
未達なら、最初に記録の意味を確認する
目標に届かなかったときは、すぐ行動量を増やす前に、指標の定義と記録が合っているかを確かめます。売上を目標にしたのに入金だけを見ていないか、対象期間の異なる物を足していないか、未確認を不合格として扱っていないか。まず測り方の違いを除きます。
次に、対象となる機会があったかを確認します。条件に合う募集が見つからなかった、必要な資料が届かなかった、相手の確認がまだ終わらないなど、自分の行動だけでは確定しないことがあります。それらを記録すれば、未達の数字を本人の努力や適性の評価へ直結させずに済みます。
記録が正しく、自分の行動もできていて、結果が届かなかったなら、行動と結果のつながりを見直します。応募の内容が対象と合っていたか、成果物に必要な条件が欠けていないか、費用の見積もりが違ったかなどです。同じ行動を倍にする前に、変えたい条件の根拠を探しましょう。
達成していても、負担の上限を超えていないかを見る
売上や制作数が目標に届いていても、睡眠や生活の予定を崩し、想定外の支出が増えていれば、その受け方をそのまま続けてよいとは限りません。結果目標と負担上限は別々に判定します。「売上は達成、支出は上限超過、次回は条件の見直しが必要」のように、混ざった評価をそのまま残せます。
逆に、結果が未達でも、無理な追加受注を避けられた、不要な購入をしなかったという事実はあります。それを理由に結果の未達を消す必要はありませんが、負担を守れたことまで失敗としないようにします。複数の欄を持つのは、自分を甘く評価するためでも厳しく責めるためでもなく、実際に起きたことを分けるためです。
時間の上限を守れた場合でも、心身のつらさがあるなら、数字だけで継続を決めないでください。記録は生活や健康の状態を無視するためのものではありません。必要な休息や相談を優先し、目標や実施する量を見直します。
次に変える条件は、確認できた原因に対応させる
見直しでは、「もっと頑張る」より、何をどう変えるかを書きます。入金の時期が目的に合わないなら、次回の受注前に支払条件を確認する。学習成果が見えないなら、受講時間を増やす前に自作の課題を置く。確認待ちが多いなら、締め日時点の未確認を別に表示する、といった具合です。
原因がまだ分からない場合は、原因を断定せず、次に集める情報を決められます。例えば、作業時間が増えた理由が制作なのか修正なのか不明なら、次の期間だけ工程別に記録する方法があります。最初からすべてを詳細に記録するより、判断に足りない情報へ絞ることで、管理そのものの負担を抑えられます。
自分の目標を変えても、顧客との納期や契約まで変更されるわけではありません。受け方や仕事量の調整が外部との約束に関わるなら、別途相談します。個人の記録表と相手への責任を分けることも、現実に使える目標管理の条件です。
目標を見直すときは、前の記録と変更理由を残す
目標変更と、過去の結果の書き換えを分ける
始めてみて、目標額や期間が今の条件に合わないと分かることがあります。目標を変えること自体を失敗扱いにする必要はありません。ただし、以前の目標と実績を消して、新しい目標で最初から達成していたように見せると、何が分かった結果の変更なのかが残りません。
「当初の目標」「確認した実績」「変更する理由」「次の期間の目標」を分けて書きます。目標値だけを変えたのか、目的が変わったのか、指標そのものを売上から入金へ変えたのかも区別します。指標が変わった前後の数字を、そのまま増減の比較に使わないようにしましょう。
記録の誤りを直す場合は、目標変更とは別です。二重計上に気づいた、対象外の成果物が入っていたなど、誤りを訂正し、その理由を残します。間違った値を保持し続ける必要はありませんが、訂正と改善の結果を混ぜないことが大切です。
変更履歴の記入例
前の設定:月末までの入金二万円を主な結果とする。
分かったこと:今回の仕事は、取り決め上、翌月の支払いだった。
変更の理由:当月の行動の確認と、家計に入る時期を一つの数値で見ようとしていた。
次の設定:制作と確認の結果は当月分として記録し、入金は実際の入金月に別欄で追う。家計の支払い予定は、それと分けて確認する。
過去の扱い:当月入金の目標が未達だった事実は残す。支払条件どおりの翌月入金を、当月へ戻して計上しない。
確認の頻度は、結果が変わる速さと負担に合わせる
毎日数字を眺めても、相手の返答や支払日が変わるとは限りません。確認の頻度は、結果が分かる時点と、見直しに必要な情報に合わせます。自分の行動は実行したときに短く残し、結果は確認できた時点で更新するなど、役割を分けることができます。
月末だけ見ると修正が遅くなる内容もあれば、日々確認すると負担ばかり増える内容もあります。例えば、予算の残りや予定外の追加作業は、増えた時点で気づけるようにしておくと、上限を超えてから知ることを避けられます。反対に、まだ支払日ではない入金を何度も確認しても、目標の判断材料は増えません。
具体的な週間予定や作業量の配分は、副業の時間管理を作業量・締切・休息から考える記事へ分けています。この目標表では、何を確認するためにその記録が必要なのかを明確にし、管理作業を増やしすぎないことを優先します。
開始前に、目標の数え方をもう一度読んでみる
実際に始める前に、目標の一文を声に出すつもりで読み返します。「いつまでに」「何を」「どの条件で」「どの記録を見て」判断するかが伝わるでしょうか。自分でも毎回解釈が変わる言葉があれば、定義を一つ足します。
例えば「一か月で副業を軌道に乗せる」では、どの状態を確かめるのか分かりません。「対象期間に作った二点を指定条件で自己点検し、満たした条件と残った条件を記録する」なら、何をしたら確認が終わるかが分かります。収入を目的にする場合も、売上、利益、入金のどれかを選び、費用と期間の範囲を合わせます。
最初の目標が小さく見えても、他人との比較だけで増やす必要はありません。重要なのは、その目標を確認した後に何を判断できるかです。逆に、簡単な行動を続けているだけで目的の結果が分からないなら、行動数の達成を積み上げる前に、目的とのつながりを見直します。
結果だけで自分を採点せず、次の判断に使う
副業の目標は、達成した人を高く、届かなかった人を低く評価するためだけの数字ではありません。何ができて、何が未確認で、どこに負担が生じたかを知り、次の条件を選ぶための道具です。一つの月の結果から、向き不向きや将来の成功まで断定する必要はありません。
結果が出た場合も、偶然や一度限りの条件が含まれていないか、同じ受け方を続けられるかを確認します。未達の場合も、定義、対象、行動、外部の条件、負担を順に見れば、「もっと時間を使う」以外の修正案が見えてきます。
最初の一枚に残すこと
- 今回の目的を一行で書く
- 結果の指標と、自分が行う行動を分ける
- 時間・支出・生活上の負担を、超えない条件として置く
- 期間、対象、分母、未確認の扱いを決める
- 確認する資料と、次に見直す時点を記す
- 変更するときは、前の設定と理由を残す
同じ数字でも、何を数えたかによって次の一手は変わります。まず、今置いている目標の「三万円」「十時間」「八十パーセント」が何を意味するか、一文で説明してみてください。説明できない部分を整えることから始めると、目標は自分を追い込む数字ではなく、現実の選択を助ける記録になります。
参考資料は2026年10月21日に確認しました。表、記録票、数値例は本記事独自の教材です。金額例は税務・会計処理を網羅するものではなく、時間や件数は健康上の安全基準を示すものではありません。