フリーランスの源泉徴収|対象・計算と入金差額、年末の照合
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスの仕事で「報酬から源泉徴収します」と言われたとき、まず確かめたいのは、何の仕事の代金を、誰が、どの条件で支払うのかです。振込額が請求額より少なくても、すぐに値引きや未払いと決めつけず、税金として差し引かれた額を分けて見ます。
一方、フリーランスへの支払いが全て源泉徴収の対象になるわけではありません。対象となる報酬の種類と支払者の条件があり、給与として受け取る場合、個人として受け取る場合、法人として受け取る場合でも確認が変わります。「対象の判断」「税額の計算」「入金との照合」「一年分の精算」を順に進めることが大切です。
この記事は、日本の居住者である個人が国内で報酬を受け取り、必要に応じて外注先へ報酬を支払う場面を想定しています。海外居住、非居住者への支払い、租税条約、特殊な賞金や資格業の計算などは、そのまま例を当てはめず個別に確認してください。
税務の一般情報は2026年10月5日に国税庁の資料で確認しました。本文は2026年分を中心とし、2027年から適用される改正は別に示します。金額や取引は説明用の仮定で、実在する顧客の記録や筆者の体験ではありません。最終的な対象判断、申告、訂正は税務署や税理士へ相談してください。画像は解説用の生成イメージです。
読む前に、自分の立場を決める
- 取引先から報酬を受け取る側なら、差引額と支払明細を確認する
- 外注先へ報酬を払う側なら、自分の源泉徴収義務を確認する
- 会社からの給与なら、業務委託報酬の計算例と分ける
- 2026年分と2027年分の資料を混ぜず、適用する年を確かめる
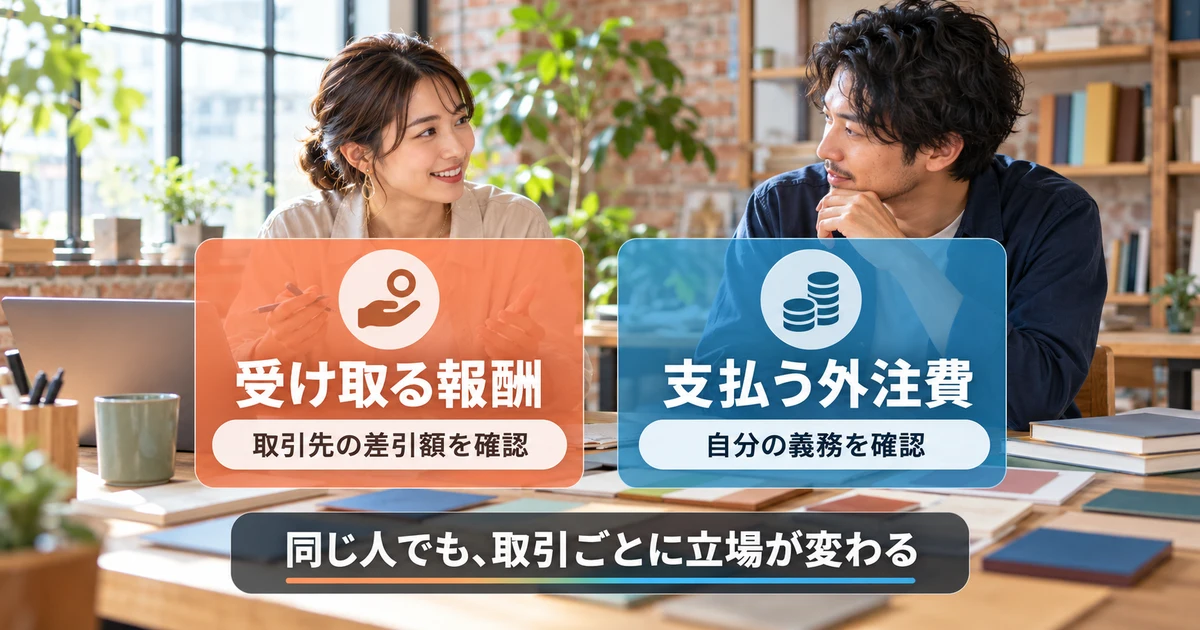
フリーランスの源泉徴収は、受け取る側と支払う側を分ける
報酬から差し引くのは、原則として支払う側の手続き
源泉徴収は、一定の所得を支払う者が、支払いの際に所得税等を差し引き、国へ納付する仕組みです。仕事をした本人が、自分の売上から好きな割合を引いて納める方法ではありません。受け取る側は、何をいくら差し引かれたのかを確認し、年間の税額計算につなげる資料を残します。
例えば、企業から原稿執筆を受託した人は、企業から受け取る報酬について確認します。同じ人が、その制作の一部を別の人へ頼んだ場合は、外注費を支払う側として別の確認が必要です。自分の報酬が源泉徴収されている事実だけで、自分の全ての外注費にも同じ処理が必要だとは決まりません。
国税庁の報酬・料金等の源泉徴収義務者は、国内で居住者へ対象報酬を支払う場合の原則と、個人の支払者に関する例外を示しています。請求書のテンプレートを選ぶ前に、この「誰が払うのか」を把握しておきましょう。
個人の支払者には、給与支払いの有無などによる例外がある
報酬を払う相手が個人事業主の場合、法人への請求と同じ扱いになるとは限りません。個人の支払者で、給与等の支払者ではない場合などは、原則として対象報酬でも源泉徴収を要しない扱いがあります。常時2人以下の家事使用人だけへ給与を支払う場合も案内されていますが、ホステス等への支払いは例外です。
ここでいう給与等には、青色事業専従者給与も含まれます。従業員や専従者への給与があり、その給与に納める源泉所得税が生じない場合でも、それだけで報酬への源泉徴収義務がなくなるわけではありません。「給与の源泉税はゼロ」と「給与を支払っていない」は別の状況です。
受注者が相手の家族構成や給与台帳を詳しく集める必要はありません。経理担当へ対象報酬の扱いと計算条件を確認し、相手がどの立場で処理するかをそろえます。相手から「個人だから不要」とだけ説明された場合は、個人事業主全員が不要という理解に広げず、条件を確認することが大切です。
屋号、開業届、インボイス登録だけでは結論が出ない
屋号付きの請求書を使っていても、個人が法人になったことにはなりません。受取人が居住者である個人か内国法人かで、報酬・料金の源泉徴収対象は異なります。法人化した際は、法人の仕事として契約しているのか、個人の仕事を精算しているのかを、契約と支払先から整理してください。
開業届の提出や青色申告の承認も、報酬を一律に源泉徴収の対象外にするものではありません。源泉徴収は対象報酬と支払者等の条件を見る制度です。相手から確認されたときには、届出済みという説明だけでなく、自分の受注内容、契約当事者、請求する名義を正確に伝えます。
インボイス登録は消費税の制度に関する情報です。登録しているから必ず源泉徴収する、登録していないから差し引かない、という結び付け方は避けましょう。消費税を含む金額の計算方法は後で説明しますが、最初の対象判断と、税額計算の基礎を決めることは分けて進めます。
※表は横にスクロールできます。
| 確認する立場・条件 | 見たい資料 | そこで決めること |
|---|---|---|
| 個人として報酬を受け取る | 業務内容・契約・相手の支払明細 | 対象報酬と差引額の確認 |
| 個人として外注費を支払う | 自分の給与支払い・相手・委託内容 | 自分に源泉徴収義務があるか |
| 雇用されて給与を受け取る | 雇用条件・給与明細・源泉徴収票 | 給与としての処理との区別 |
| 法人名義の取引がある | 契約当事者・請求名義・対象期間 | 個人の報酬と混同しない |
| インボイス情報を確認する | 登録状況・請求書の税区分 | 消費税の論点を別に整理する |
源泉徴収済みでも、確定申告の確認は残る
報酬の支払時に差し引く税額と、一年分の所得等から計算する最終的な税額は、同じとは限りません。源泉徴収は、事業の必要経費や他の所得、本人の所得控除などを全て織り込んだ決算ではないからです。差し引かれたから税金の確認は終わり、と考えないでください。
年間計算の結果によっては、源泉徴収税額を精算して追加の納付が必要になる場合も、納め過ぎの還付になる場合もあります。最初から全額が戻ると見込んで使ったり、同じ報酬に二重で課税されると思って収入を申告から外したりするのは適切ではありません。
副業として報酬を得ている方は、給与の状況や他の所得も合わせて申告の要否を確認します。全体の判断は会社員の副業で確定申告を確認する手順にまとめています。本稿では、判断に使う報酬と源泉徴収額を、取引ごとに正しくそろえる部分を掘り下げます。
対象報酬は、職種名より実際に頼まれた仕事から確かめる
原稿、デザイン、翻訳などの内容を公式の区分へ照合する
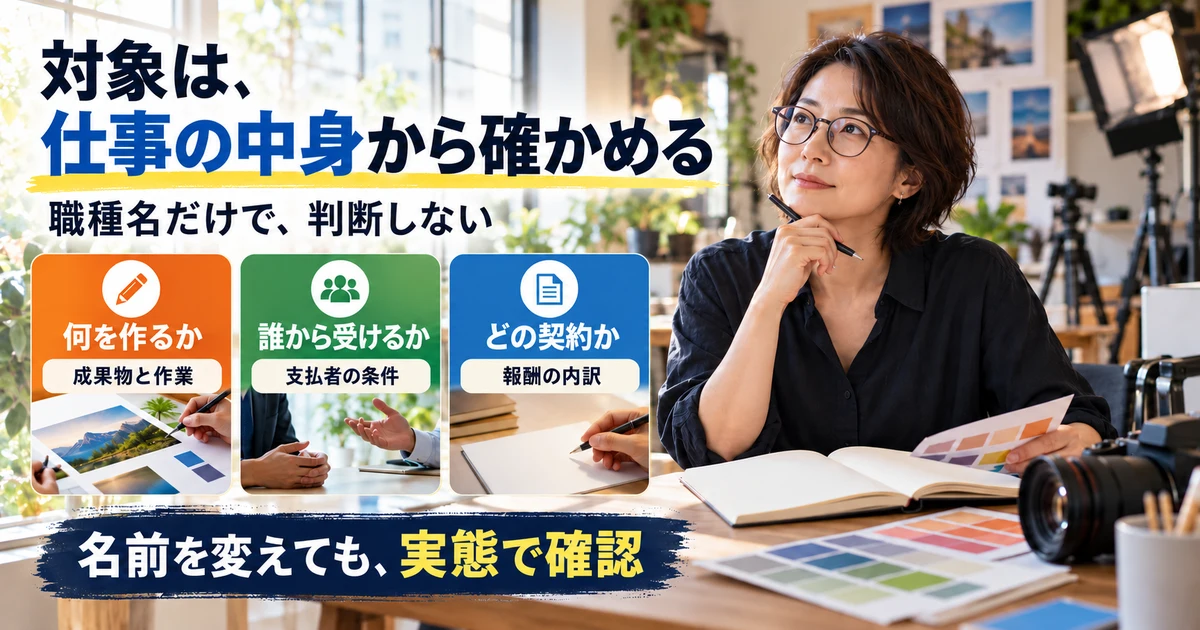
国税庁の源泉徴収対象の案内では、原稿料や講演料、一定の資格者の報酬など、対象となる報酬・料金を示しています。フリーランスという働き方そのものを一つの対象業種として扱う説明ではありません。受注した仕事が、どの区分に当たるかを確認します。
2026年版の源泉徴収のあらまし・報酬料金の章には、原稿、デザイン、翻訳、通訳などの具体的な範囲と、似ていても該当しないものが掲載されています。自分の肩書が「制作」「クリエイター」「オンラインアシスタント」だけでは、その中のどの作業かを判断しにくくなります。
例えば、文章を執筆する、広告用のデザインを作る、既存資料の入力だけを行う、といった仕事内容を分けて書きます。記事の一覧に職種名がないから対象外だと結論を出すのではなく、契約書、成果物、発注内容を窓口へ示せるようにしてください。単価や作業時間より、何への対価なのかが出発点です。
同じ制作案件に、複数の作業が含まれる場合を分ける
一つの案件に企画、原稿、デザイン、実装、更新作業などが含まれることがあります。「Web制作一式」とだけ説明すると、それぞれの実態が伝わりません。対象となる部分の有無や区分に迷う場合は、仕事の内訳と料金の決め方を確認し、支払者と税務上の取扱いをそろえます。
国税庁のコピーライター等への報酬の質疑事例は、広告宣伝用ポスターの制作について、コピー、イラスト、レタリングをそれぞれの内容から説明しています。特定の事実関係に対する回答なので、全ての画像制作や文章作業へ、見た目が似ているというだけで広げないようにしましょう。
内訳を分ける目的は、源泉徴収を避けるために名称を変えることではありません。実際に何を提供し、その対価がどう決まっているかを明らかにするためです。過去の請求書の名目だけを書き換えたり、存在しない作業へ金額を移したりせず、契約と成果物に沿った説明を残すことが必要です。
少額、謝礼、交通費という名前でも判断を飛ばさない
対象となる原稿料等について、報酬が少額だから常に源泉徴収不要になるわけではありません。国税庁が示す1回5万円以下の取扱いは、懸賞応募作品等の賞金や一定の投稿謝金などに関する限定されたものです。通常の受託原稿料に、そのまま「5万円以下は不要」という線を引かないでください。
また、謝礼、取材費、車代などの名目でも、実態が対象報酬と同じなら確認が必要です。旅費や宿泊費も原則として報酬等に含まれますが、通常必要な範囲の費用を支払者が交通機関やホテル等へ直接支払う場合には、含めなくてもよい扱いが示されています。本人への精算と、相手による直接払いは区別します。
例えば、原稿料と取材交通費を別行に書いたことだけでは、その交通費が必ず計算対象外になるとはいえません。誰が、どこへ支払い、どのように精算するのかを記録して確認します。税務上の名称と、社内の経費精算欄の名称が同じとは限らないため、書式だけで判断しないことが重要です。
対象かどうかで意見が違うときは、前提をそろえて相談する
相手から「当社では全て差し引いています」と言われても、それだけが対象判断の根拠になるわけではありません。反対に、自分が対象外だと思ったからといって、支払者へ根拠なく差引きをやめるよう求めるのも避けたいところです。仕事の内容と、相手がどの規定で処理しているかを確認します。
相談用には、受取人が個人であること、支払者の区分、提供した作業、成果物の用途、金額の内訳、消費税の表示、支払予定日をまとめます。機密性の高い原稿や顧客情報は必要以上に共有せず、まず判断に必要な範囲を税務署や税理士へ尋ねると整理しやすくなります。
確認結果は、問い合わせた日、窓口、どの取引条件についての回答かを残します。同じ相手でも契約内容が変われば再確認が必要になるため、「一度不要と言われたから今後も全部不要」という運用にしないでください。未確定の点は未確定と分かるようにし、請求書の確定版を取り違えないようにします。
源泉徴収税額は、対象金額・消費税・100万円の境目を確認する
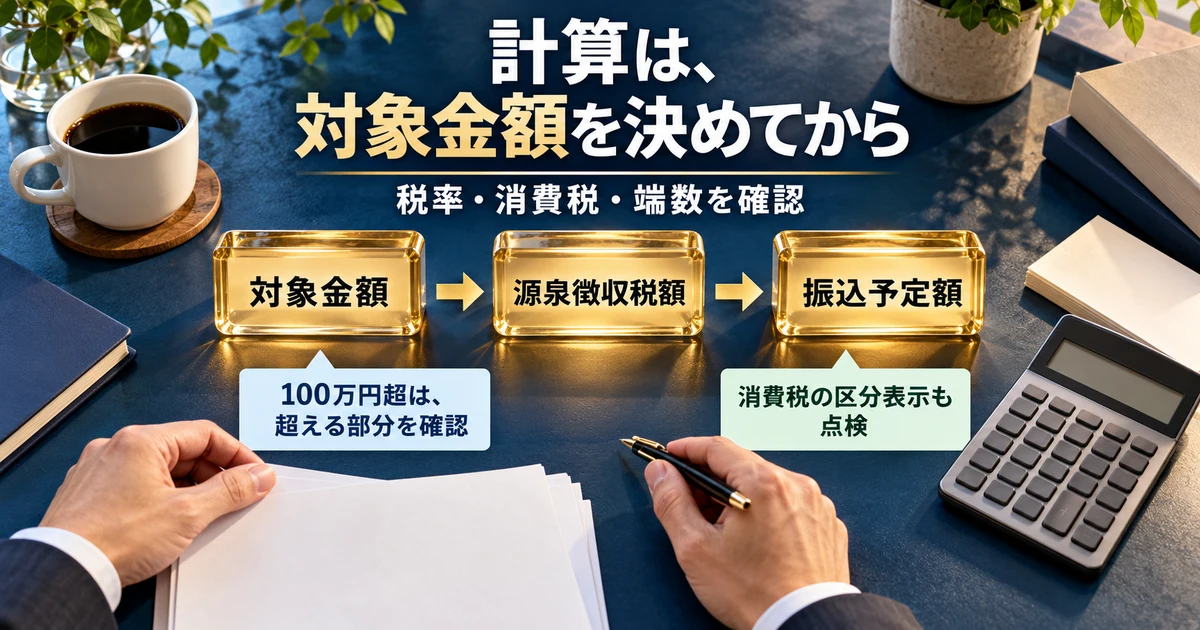
2026年の原稿料等の計算は、1回の支払額から見る
ここからは、2026年に居住者へ支払う原稿料等で源泉徴収が必要となるケースを例にします。全ての職種の報酬や給与へ同じ式を使うものではありません。対象とする金額をAとしたとき、100万円以下ならA×10.21%、100万円を超える場合は、超過部分へ20.42%を掛けて10万2,100円を加えます。
この100万円は、ここで扱う区分について、同一人へ1回に支払う対象金額を見るものです。年間売上が100万円を超えた日から、以後の全報酬に20.42%を使うという意味ではありません。また、100万円を超えた支払額全体に20.42%を掛けると、税額が過大になります。
国税庁の原稿料や講演料等の説明で、式と1円未満の端数切捨てを確認できます。請求書の枚数や支払方法を自分だけで区切って税額を調整するのではなく、実際の支払いの単位と内容を支払者へ確認して計算します。
8万円、120万円の仮定例で計算の違いを確かめる
消費税等を考慮せず、源泉徴収の対象金額が8万円と確定している例では、8万円×10.21%=8,168円です。差引後の額は7万1,832円になります。この差引額は売上が減ったことを示すのではなく、報酬の一部が所得税等として徴収されることを表しています。
対象金額が120万円の例では、100万円を超える20万円に20.42%を掛けるため、4万840円+10万2,100円=14万2,940円です。差引後は105万7,060円になります。120万円全体へ20.42%を掛けた24万5,040円とは一致しません。式を見比べると、どこで間違えたかを説明できます。
端数が出る例として、対象金額3万3,333円に10.21%を掛けると3,403.2993円となり、1円未満を切り捨てて3,403円です。四捨五入や切上げではありません。計算ソフトを使う場合も、率だけでなく、丸める位置と方法を確認しましょう。
※表は横にスクロールできます。
| 2026年の原稿料等の仮定 | 源泉徴収の計算 | 源泉徴収税額 | 差引後の金額 |
|---|---|---|---|
| 対象金額80,000円 | 80,000円×10.21% | 8,168円 | 71,832円 |
| 対象金額1,200,000円 | 200,000円×20.42%+102,100円 | 142,940円 | 1,057,060円 |
| 対象金額33,333円 | 33,333円×10.21%、1円未満切捨て | 3,403円 | 29,930円 |
この表は消費税等や手数料を入れず、対象金額が確定済みという仮定です。実際には次の消費税区分などを先に確認して、表へ入れるAの金額を決める必要があります。数字が同じ報酬でも、前提が違えば振込予定額は変わります。
消費税の区分表示と、源泉徴収の対象金額をそろえる
報酬に消費税等が含まれる場合、原則として税込の金額が源泉徴収の対象です。ただし、請求書等で報酬額と消費税等が明確に区分されていれば、報酬部分だけを対象として差し支えない扱いがあります。「税抜で必ず計算」とだけ覚えず、書類と相手の処理をそろえてください。
報酬8万円、消費税8,000円、合計8万8,000円を明確に区分し、報酬だけを源泉徴収の対象とする架空例なら、源泉徴収額は8,168円、振込予定額は7万9,832円です。一方、8万8,000円全体を対象にする計算なら8,984円が差し引かれ、7万9,016円になります。どちらの基礎で処理しているかが差額816円の説明になります。
国税庁のインボイス制度開始後の取扱いは、この区分表示の請求書等が必ずしも適格請求書である必要はないと説明しています。登録事業者以外が発行する請求書等でも、明確に区分されていれば報酬部分のみを対象とすることができます。消費税を請求できる契約か、適格請求書の要件を満たすかという論点は別に確認します。
手取額の約束がある場合は、総額から引く例と分ける
契約で「報酬10万円」と決めた場合と、「源泉徴収後に手元へ10万円」と決めた場合は、計算が異なります。後者は手取契約と呼ばれ、単に10万円へ10.21%を足した金額を報酬にしても、再度差し引いた手取額が10万円になるとは限りません。
国税庁の手取契約の計算例では、10.21%の範囲にある原稿料の手取額10万円について、10万円÷0.8979から支払金額11万1,370円、源泉徴収税額1万1,370円としています。差し引いた10万円が手取額です。消費税等を含む複雑な条件は、この例だけで確定しないようにします。
手取契約かどうかは、入金後に自分の希望で決めるものではありません。総額、消費税、源泉徴収、経費精算のどこまでを含む約束か、受注時に確認してください。金額が大きく二段階税率に入る場合の逆算は式も変わるため、単純な割戻しを流用せず、公式例や専門家で確かめます。
入金が少ないときは、源泉税・手数料・未入金を別々に追う
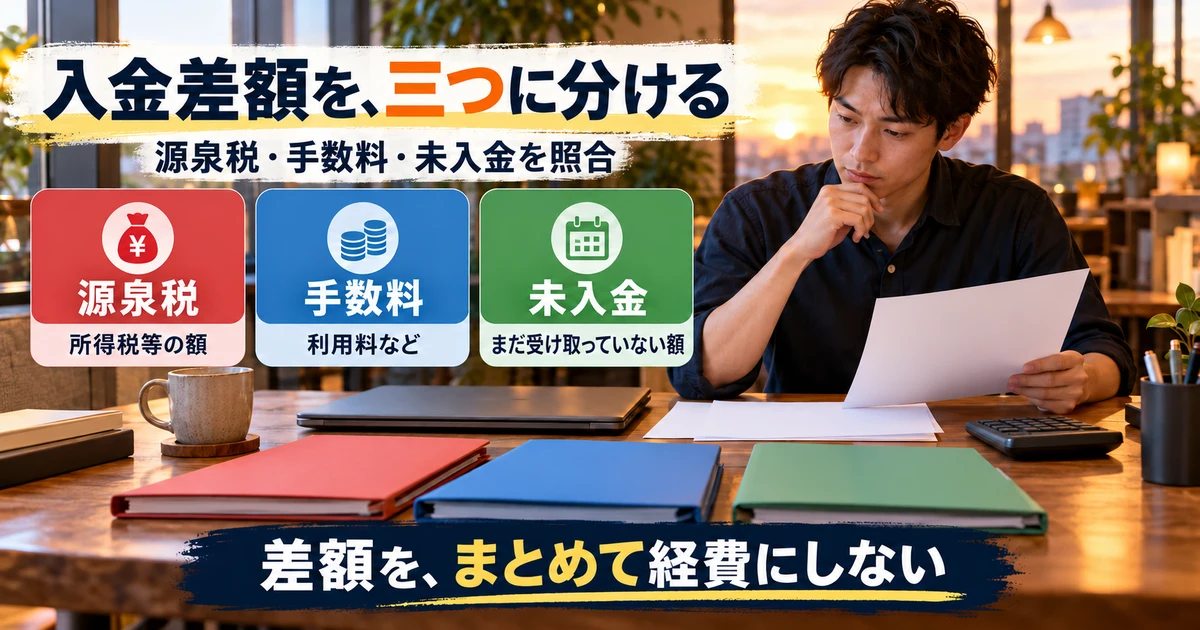
まず一件の報酬を、支払明細と銀行の記録へつなげる
口座へ入った金額を確認するときは、対応する請求番号、対象業務、請求総額、源泉徴収額、実際の支払日を並べます。入金額だけを見て、元の報酬と差額の意味を推測しないことが大切です。同じ日に複数案件がまとめて払われる場合は、支払明細で内訳を確かめます。
先ほどの報酬8万円、消費税8,000円を分けた例で、7万9,832円が入金されたなら、差額8,168円が予定した源泉徴収額と一致するかを見ます。金額が一致しても、別案件の入金を当てはめていないか、相手と対象期間も確認します。照合は金額だけではなく、取引の対応を取る作業です。
月別一覧には、源泉徴収あり、対象外または不要と確認済み、未確認という状態を分けて残せます。ただし、この管理上の区分が税務判断の代わりになるわけではありません。未確認の行を、合計を合わせるためだけに対象外へ移すことは避けてください。
源泉徴収された税金を、そのまま必要経費にしない
銀行明細を会計ソフトへ取り込むと、入金額だけが見えやすくなります。しかし、源泉徴収税額は制作に使った材料費や外注費と同じ性質の費用ではありません。自分の所得税等として差し引かれた額を、売上の値引きや事業の経費として処理しないようにします。
国税庁の必要経費の説明でも、所得税や住民税は必要経費にならないと示されています。会計ソフトでは源泉徴収を受けた取引に対応する入力方法を確認し、報酬と税額を分けて記録します。勘定科目の表示や入力画面は製品ごとに異なるため、製品の公式案内も確かめてください。
すでに請求時に売上や売掛金を記録している場合は、入金を新しい売上としてもう一度追加しないようにします。逆に、差引後の入金だけを売上として登録すると、元の報酬を小さく記録することがあります。まず一件だけ、請求時と入金時の仕組みを確認し、その方法を他の取引にも適用できるか点検します。
プラットフォーム等の手数料は、税額と混ぜない
仕事の仲介サービスなどでは、報酬からサービス利用料等が控除されて入金されることがあります。この場合、報酬と入金の差額が全て源泉徴収税額とは限りません。サービスの支払明細で、報酬総額、税額、手数料、返金等を別々に確認してください。
例えば、消費税等を考慮しない対象報酬8万円、源泉徴収税額8,168円、別途確認済みのサービス利用料5,000円という架空例なら、入金は6万6,832円です。差額1万3,168円をまとめて源泉税にすると5,000円過大になり、まとめて手数料にすると所得税等を経費に混ぜてしまいます。実在サービスの料金や計算基礎を示す例ではありません。
特に、誰が報酬の支払者なのか、サービスが決済を仲介するだけなのか、どの金額を源泉徴収の対象としているのかは確認が必要です。画面に「源泉徴収」の選択欄があることだけで、その仕事の税務判断が済むわけではありません。公式の利用明細と契約関係を、税務上の区分に照らして整理します。
不一致は、何が違うかを特定してから連絡する
予定額と入金額が違う場合は、税込と税抜のどちらを計算基礎にしたか、100万円超の式、端数、別案件との合算、一部入金、訂正済みの請求書などを順に確認します。差額を丸ごと税金と見なして帳尻を合わせるのではなく、支払者から具体的な内訳を確認することが必要です。
連絡時には「源泉税が違います」だけでなく、「対象報酬8万円、消費税8,000円を区分した請求について、計算対象額と源泉徴収税額をご確認いただけますか」と、確認したい条件を示すと伝わりやすくなります。ここでの文面は説明例なので、実際の取引内容と金額に合わせてください。
相手側の計算や納付の訂正が必要な場合は、対応方法と時期を相手と確認します。自分の帳簿だけを書き換えれば全て解消したと思わず、修正前後の明細、返金や追加支払い、相手への連絡をつなげて残しましょう。差引額の名称にかかわらず、理由のない減額を当然に受け入れる必要があるという意味ではありません。
年末は、支払調書を待つだけでなく報酬と税額を集計する
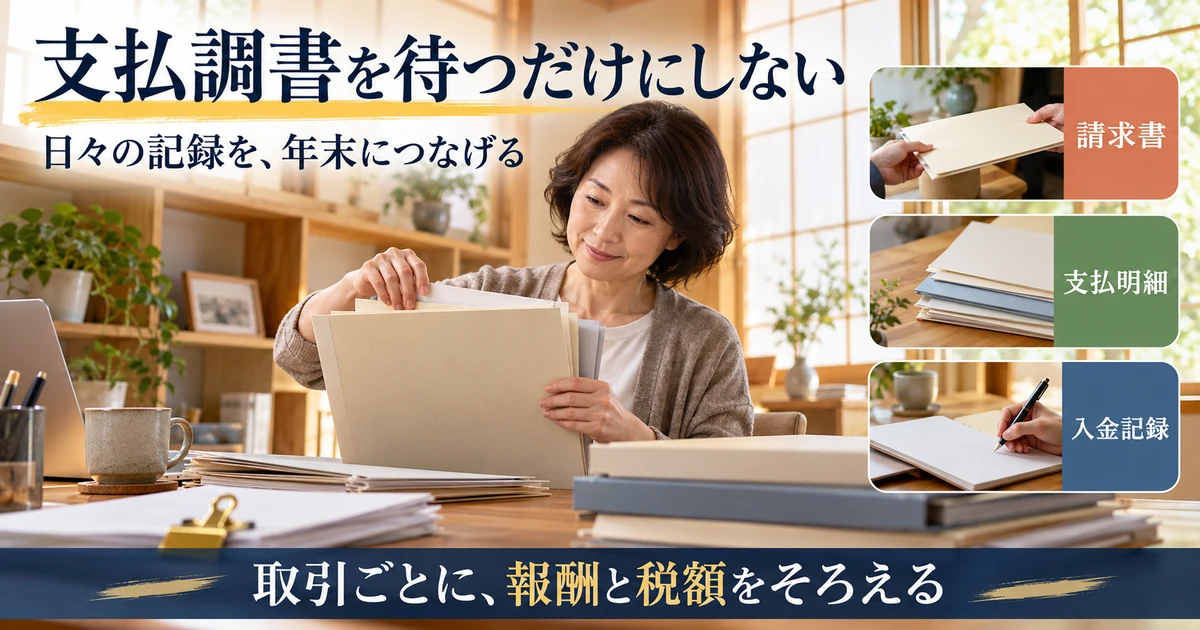
支払調書と給与の源泉徴収票は、同じ書類ではない
会社員として受け取る給与所得の源泉徴収票と、業務委託報酬の支払調書は区別します。退職した年に会社の給与とフリーランス報酬がある場合、前職の源泉徴収票だけでは、受託した仕事の報酬や税額まで一覧になりません。それぞれの資料を整理する必要があります。
国税庁の法定調書に関するFAQ・Q3-1は、報酬等の支払調書について、所得税法上、本人へ交付する義務がないと説明しています。毎年必ず全ての相手から届く書類だと考えず、請求書、支払明細、入金記録を日頃から残しておきましょう。
写しを受け取れるなら、年間の照合に役立ちます。ただし、受け取ることだけを目的に申告準備を止めたり、届いた金額を自分の記録と確認せず転記したりしないことが大切です。本人へ交付する写しのマイナンバーの扱いにも制限があるため、番号入り資料を通常のメール等で広く送るよう求めることは避けてください。
取引先別に、年間の報酬と源泉徴収額を対応させる
年末の一覧では、取引先名、取引内容、収入として計上する額、源泉徴収税額、実際の入金、未入金の有無を並べます。請求書を発行した件数と、銀行へ入金された回数は一致しないことがあります。まとめ払いを一つの請求として扱ったり、分割入金を複数回の売上として数えたりしないよう注意します。
源泉徴収税額を合計するときは、請求書に自分で書いた予定額だけでなく、実際の支払明細を確認します。計算が訂正された取引は、旧明細と新明細を重ねて足さないようにします。年内の返金や追加支払いがあれば、その理由を確認し、税額と報酬のどちらの修正なのかを分けて記録します。
相手の名称が変更された、支払名義がグループ会社になった、個人との取引から法人へ変わった、といった場合も、表の見た目だけで同一先へまとめない方が安全です。契約と明細の対応を確認し、不明な項目を相手に聞ける形にしておくと、申告直前の探し直しを減らせます。
※表は横にスクロールできます。
| 年末にそろえる資料 | 照合する内容 | その資料だけでは分からないこと |
|---|---|---|
| 契約・発注記録 | 仕事の種類、報酬、当事者 | 実際にいくら徴収されたか |
| 請求書・訂正版 | 対象報酬と消費税区分、請求総額 | 支払時の変更や未払い |
| 支払明細 | 支払額、源泉徴収額、その他控除 | 収入をどの年に計上するか |
| 銀行の入金記録 | 入金日と実額 | 税額や手数料の全ての内訳 |
| 支払調書の写しがある場合 | 相手の年次集計と自分の記録 | 自分の全取引と最終税額 |
年またぎの未入金は、売上の年分と支払いを分ける
国税庁の収入金額とその計算は、原則として収入すべき権利が確定した金額をその年の収入とする考え方を示しています。年末までに入金されていなくても、契約等によってはその年の収入に含まれます。現金主義を選べる場合には別の条件があります。
一方、報酬の源泉徴収は支払いの際の処理です。この違いがあるため、12月の仕事が翌年に支払われる場合、銀行に入った年だけで売上と源泉徴収税額の両方を機械的に集計しないようにします。未払いの収入と、それに対応する源泉徴収税額を申告上どう扱うかは、その年分の手引きと事実関係を確認してください。
相談時には、業務完了日、検収条件、報酬が確定した日、請求日、実際の支払日、税額の内訳をそろえます。特に2026年から2027年へまたがる取引は、後述の改正の適用関係もあるため、単に請求書へ書いた西暦だけで判断しないことが重要です。
還付の有無は、年全体を計算してから分かる
源泉徴収されている報酬が多くても、還付額がその総額になるとは限りません。他の所得や必要経費、控除、税額の計算によって結果が変わります。報酬から引かれた率を、自分の一年の税負担率そのものだと考えないようにしましょう。
国税庁の還付申告の案内では、申告義務のない人でも、源泉徴収等で納め過ぎた税があれば申告により還付を受けられることを説明しています。還付申告の期間と、申告義務がある場合や期限内申告が要件の特例は別に確認します。「還付の見込みだから何年待っても同じ」と扱わないでください。
2026年分の所得を翌2027年に申告することと、2027年分の所得を申告することも区別します。作成コーナーや会計ソフトでは対象年分を確認し、給与分と報酬分の源泉徴収額をそれぞれ対応する欄で整理します。支払調書の有無だけで申告できるかを決めず、資料が不足する場合は早めに税務署等へ相談してください。
自分が外注費を払うときと、2027年への切替で確認すること
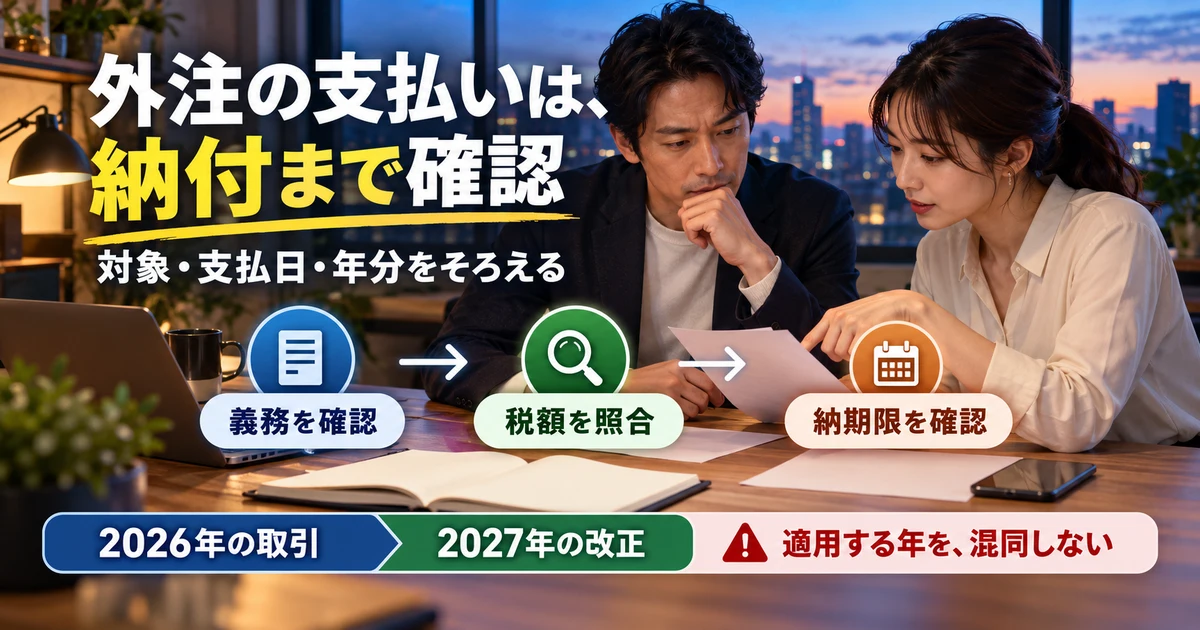
外注先へ払う前に、自分の義務と相手の区分を確認する
他のフリーランスへ原稿やデザインを頼むときは、自分が支払者になります。最初に確認した個人の支払者の条件へ戻り、給与等の支払いがあるか、相手が個人か法人か、対象となる報酬かを確認します。普段自分が差し引かれている率を、そのまま相手へ使う手順ではありません。
源泉徴収が必要な取引なら、支払う前に報酬総額、消費税の区分、計算対象額、税額、支払額をそろえます。相手の請求書に税額が書かれていないから義務がなくなるわけではなく、記載があるから必ず正しいわけでもありません。支払者として、仕事の内容と計算を確認することが大切です。
雇って給与を払う関係なのか、独立した事業者へ委託する関係なのかも、名称だけで置き換えないようにします。給与なら給与として別の源泉徴収事務が関係します。契約の実態や取扱いに迷う場合は、初回の支払いより前に確認し、修正が必要なら相手へ説明できる状態にします。
差し引いた税金は、納付の期限と区分まで管理する
源泉徴収する立場になったら、相手へ差引後の額を振り込むことだけで手続きが終わるわけではありません。徴収した税額の国への納付が必要です。原則は支払った月の翌月10日までであり、請求書を受け取った月だけで納期限を決めないようにします。
国税庁の納付期限と納期の特例は、一定の源泉徴収義務者が、対象となる税額をまとめて納める特例を説明しています。ただし、原稿料や講演料等はこの特例の対象ではありません。給与について承認されているから、全ての外注報酬も半年分まとめてよいとはなりません。
支払いごとに対象者、報酬区分、支払日、徴収税額、使用する納付区分、納付済みの記録を対応させます。期限が休日等に当たる場合や、届出・納付書の扱いは公式案内で確認してください。納め忘れや過不足が分かった場合は、帳簿上だけ消さず、所轄税務署等へ訂正方法を確認します。
給与の特例を、原稿料へ広げない
納期の特例は全ての報酬を対象にする制度ではありません。原稿料や講演料等を支払う場合は、その報酬に対応した納付期限を確認してください。自分の所得税の確定申告と、支払者として預かった税を納める手続きも分けて管理します。
2027年の改正は、税の内訳と適用時期を分けて読む
国税庁の防衛特別所得税等の源泉徴収のあらましは、2027年1月1日以後に生ずる所得について、防衛特別所得税の創設と復興特別所得税の税率変更を案内しています。2026年分の説明へ、新しい税の名称や適用をそのまま前倒ししないでください。
改正後は、源泉徴収すべき所得税額に対する防衛特別所得税1%と復興特別所得税1.1%を合わせて2.1%となり、改正前の復興特別所得税2.1%と合計は変わりません。国税庁は、改正前後で源泉徴収税額の計算方法に変更は生じないとしています。基本となる所得税率10%の例なら、合計10.21%です。
「税が一つ増えるから10.21%へさらに1%を足す」と計算しないことが重要です。改正には復興特別所得税の課税期間の延長も含まれるため、古い記事の終了年だけを使い続けないようにします。年をまたぐ取引や給与の税額表は、対象年分と適用関係を公式の最新案内で確認してください。
※表は横にスクロールできます。
| 確認する時点 | 受け取る側の確認 | 支払う側の確認 |
|---|---|---|
| 2026年の取引 | 対象報酬、支払明細、源泉徴収額 | 現行の対象・計算・納付区分 |
| 2026年末から翌年への未入金 | 売上計上年、支払日、対応税額 | 実際の支払いと改正の適用関係 |
| 2027年からの取引 | 税の内訳と明細の表示 | 防衛・復興の改正と使用する年分の資料 |
| 毎月の締め | 請求と入金差額の照合 | 支払記録と納付済みの確認 |
| 年末・申告準備 | 収入と源泉徴収額の年次集計 | 必要な法定調書等の確認 |
毎回使う確認順を、仕事の流れへ組み込む
一件の仕事を受けるときは、業務内容と相手の立場を確認し、源泉徴収の対象と計算基礎をそろえます。支払われたら請求額、税額、その他控除、入金を照合し、年末には取引先別に集計します。この順番を固定しておくと、確定申告の直前だけ一気に調べる負担を減らせます。
請求書そのものの項目や送付・訂正の手順を整えたい方は、フリーランスの請求書の作成と保存の手順を参考にしてください。源泉徴収の判断を済ませた数字が、請求書、支払明細、帳簿で同じ取引に対応しているかを確かめることがポイントです。
仕事が増えて外注や給与支払いを始めたとき、法人化したとき、海外との取引が加わったときは、それまでの処理をそのまま引き継がず確認します。表計算やソフトで自動計算できることと、対象を正しく判断できることは別です。前提が変わった取引ほど、式より先に条件を見直しましょう。
一件ごとの確認リスト
- 受取人と支払者の立場、実際の業務を確認した
- 対象となる報酬と、消費税等の計算基礎を分けた
- 税率、100万円超の扱い、1円未満の端数を点検した
- 源泉税、手数料、未入金をそれぞれ記録した
- 年分をまたぐ取引と訂正版を、年次集計で確認した
- 支払者の場合は、納付期限と必要な手続きまで整理した
フリーランスの源泉徴収は、率を覚えるだけでは管理しきれません。仕事の実態と支払者を確認し、対象金額から税額を計算し、入金と年末の記録へつなげることが基本です。まず今回の一件について、何が差し引かれ、どの資料で確認できるのかをそろえるところから始めてください。