個人事業主に事業用口座は必要?分け方・名義と入出金管理
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業主の口座は、まず事業の入出金と生活のお金を区別して管理できる形を考えましょう。そのうえで、金融機関が事業利用を認める口座の種類、名義、必要書類、手数料、明細の取得方法を確認します。屋号を付けることだけが目的ではなく、請求した代金を受け取り、必要な支払いを済ませ、記録を確認できることが大切です。
普段の口座をそのまま使うか、新しく事業用を用意するか迷う人もいるでしょう。家計と同じ口座に取引を集めると、何の入金か、どこまで事業の支出かを毎回調べる手間が増えます。一方で、口座を増やし過ぎると、残高不足や明細の確認漏れが起きやすくなります。自分の取引の量と使い方から、必要な管理の形を決めていきましょう。
この記事では、日本で個人事業を営む人に向け、口座を分ける目的、名義の考え方、比較する条件、書類の準備、既存口座からの切り替え、開設後の照合までを整理します。特定銀行の開設を勧めるランキングや、審査通過を保証する案内ではありません。銀行の例は制度や商品条件の違いを示すために取り上げ、公式情報は2026年10月5日に確認しています。口座開設や契約の判断は、申込時の規定と本人の条件を確認してください。画像は説明用の生成イメージです。
口座を選ぶ前の順番
- 何を受け取り、何を支払う口座にしたいかを整理する
- 事業利用と名義、必要資料を金融機関の公式案内で確かめる
- 実際の回数で費用を比べ、切り替え後の照合方法まで決める
個人事業主の口座は、名義と使う目的を分けて考える
「事業用口座」という言葉が何を指すか確認する
事業用口座という言葉は、仕事のお金専用に使っている口座を指す場合と、金融機関が個人事業主向けの商品として提供する口座を指す場合があります。自分が用途を分けていることと、その銀行の商品区分が事業用であることは同じとは限りません。比較するときは、商品の正式な名称と対象者を確かめます。
個人名義の口座でも、氏名だけで事業に使える商品がある一方、普段の個人向け口座とは別の申込みや条件が設けられていることがあります。「自分名義だから自由に事業へ使える」と決めつけず、利用目的を正直に伝えて確認してください。生活用として申し込んだ口座を、規定を読まずに大きい事業取引へ転用しないことが大切です。
例えば、PayPay銀行のBUSINESS ACCOUNT規定では、法人・個人事業主向けの口座として対象者や開設数などを定めています。こうした条件はその商品のものです。別の銀行に同じ数の口座を作れる、同じ申込方法を使えると一般化せず、候補ごとに確認しましょう。
屋号付きの名義と、屋号だけの名義を混同しない
屋号は事業で用いる名称ですが、口座にどう表示できるかは金融機関や商品によって異なります。氏名を含めて屋号を付ける形式もあれば、氏名だけの形式を選べる個人事業主向け口座もあります。ネットショップの店名だけを口座名義にできると先に決めず、認められる表記を調べます。
GMOあおぞらネット銀行の口座名義に関する公式FAQでは、個人事業主向けは氏名のみ、氏名と屋号の組合せなどが案内されています。一方、一般の個人のお客さま向けでは団体名や屋号の名義を受け付けないと区分されています。これは同じ銀行内でも、対象となる口座種別をそろえて読む必要がある例です。
取引先へ案内するときは、屋号を含む正式なカナ名義を確認し、請求書の表記と食い違わないようにします。店名を短くした愛称や、自分が想像した略称を振込名義として書かないでください。口座名義と請求者の名称が異なるように見える場合は、関係が分かる説明を添え、相手の経理手続きに必要な確認を受けます。
口座を分けると、確認する取引を絞りやすくなる
事業の売上入金、仕入れ、外注、仕事のサービス料金などを一つの専用口座へ集めると、家計の買い物が混ざりにくくなります。月末に銀行明細を見たとき、どの仕事に関係する取引かを追いやすくなり、会計ソフトへ取り込む対象も整理しやすくなります。これは記帳の手間を減らすための工夫です。
ただし、分ければ仕訳がすべて自動で正しくなるわけではありません。事業口座へ本人の貯金を入れた場合は、顧客からの売上とは違います。生活費を移す場合も、支払ったことだけを理由に事業経費にはしません。口座の区分と取引内容の確認を、両方行う必要があります。
事業の支払いを生活用カードで立て替えることがある人は、専用口座以外の取引が残ることも把握します。「事業口座の明細だけ見れば全部終わり」という運用にすると、現金払い、立替え、決済サービス内の手数料などが抜ける場合があります。どこに事業の取引が生じるかを一覧にしておきましょう。
※表は横にスクロールできます。
| 比較する言葉 | 確認したい意味 | 思い込みやすい点 | 確かめる先 |
|---|---|---|---|
| 仕事専用に使う口座 | 本人が用途を分けている | 銀行の商品区分も事業用と思う | 利用規定・申込時の用途 |
| 個人事業主向け口座 | 銀行が対象者と条件を定める | 全銀行で同じ条件と思う | 商品の公式案内 |
| 屋号付き名義 | 氏名と屋号の表示形式等 | 屋号だけで作れると思う | 名義に関するFAQ |
| 複数の事業用口座 | 入金・支払等を役割分担する | 増やせば管理が良くなると思う | 残高・口座数制限・運用表 |
開業届と口座開設は、別の確認として進める
口座申込みで事業の資料を求められることはありますが、開業届を提出したことと、銀行が口座を開設することは別の手続きです。届出があるから必ず開設される、口座が作れたから税務上の取扱いがすべて確定する、という関係ではありません。事業内容の確認や申込条件は、金融機関の案内に従って整理します。
開業届や青色申告の申請について先に確認したい場合は、副業の開業届と青色申告の進め方を参考にしてください。本記事では提出期限の説明を繰り返さず、口座の選び方と入出金管理に絞ります。口座を作るためだけに事実と異なる開業日や事業内容を書くことは避けましょう。
手数料と機能は、自分の入出金の回数で比べる
売上の受け取り方から、必要な機能を洗い出す
最初に、誰からどの方法で売上を受け取るかを書き出します。顧客から銀行振込を受ける仕事、販売プラットフォームがまとめて振り込む仕事、店舗で現金を受け取る仕事では、口座へ入るお金の形が違います。入金が多いか、支払いが多いかによって、重視する機能も変わります。
仲介や決済サービスを使うなら、振込先として登録できる金融機関や名義の条件も確認します。銀行側で口座を作れても、利用中のサービスの登録条件に合わなければ、その売上の受取先には使えない場合があります。屋号、本人名、契約者名のどれを照合するのかを、サービス側の公式案内で確かめます。
海外から受け取る予定がある人は、国内振込の使いやすさだけで決めないようにします。取扱いの有無、受取通貨、手続き、手数料、必要情報は別の確認事項です。この記事の国内の例だけで適否を判断せず、実際に予定する取引を金融機関へ説明して確認してください。使わない機能まで多いことを、単純な優位性にしないことも大切です。
振込手数料は、単価と回数と無料条件を一緒に見る
振込の単価が低くても、月に一度しか使わないなら、差額より明細の取得やサポートが重要な場合があります。反対に、仕入先や外注先への支払いが多いと、少しの単価差が積み上がります。自分の通常月で、同行宛、他行宛、まとめて振り込む件数を分け、費用を計算してみましょう。
説明用に、他行宛一回百五十円で月八回使う条件Aなら、月千二百円です。条件Bは月額五百円が必要で、他行宛一回百円、同じ八回なら合計千三百円になります。この仮定では一回当たりの手数料が低いBの方が総額は高くなります。実在商品の料金比較ではなく、固定費も含めて見るための例です。
無料回数やキャンペーンを使う場合は、対象が個人向けか個人事業主向けか、適用期間、達成条件、回数を超えた後の料金を確認します。「無料」という大きい表示だけを写して比較表へ入れず、自分が継続して満たせる条件かを見ます。キャンペーン終了後の通常月も計算すると、開設直後だけの印象で選びにくくなります。
現金・引き落とし・明細の取得も、毎月の作業で試す
現金売上がある場合は、入金できるATMや窓口、硬貨の扱い、場所、時間帯、費用が重要です。営業時間の後に入金する必要があるのに、利用できる場所が遠ければ、手数料以外の時間と移動負担が増えます。生活圏にATMがあることと、その機械で予定する取引ができることも分けて確認してください。
家賃、通信、カード、業務サービスなどの口座振替は、支払先が対応する金融機関を確認します。受取口座として便利でも、必要な引き落としに使えなければ、別の口座へ資金を移す作業が残ります。税や社会保険の支払いも、使いたい納付方法に対応しているかを、制度と金融機関の両方で確かめます。
帳簿との照合では、取引明細を何か月分見られるか、CSVやPDF等を取得できるか、検索しやすいかも判断材料になります。会計ソフトへの連携は便利ですが、対応する口座種別や契約プラン、連携できる範囲を確認します。同じ銀行名が一覧にあるだけで、検討中の事業用商品まで必ず使えるとは限りません。
※表は横にスクロールできます。
| 比較項目 | 自分の使い方を書く | 公式案内で確認すること | 比べ方の注意 |
|---|---|---|---|
| 売上の受取り | 振込・決済会社・現金等 | 名義条件と対応サービス | 決済会社側の条件も確認 |
| 振込 | 宛先別の月間回数 | 単価、無料条件、月額費用 | 同じ回数で総額を計算 |
| 現金 | 紙幣・硬貨・入金の頻度 | 利用場所、時間、取扱い、料金 | 移動に使う時間も考える |
| 口座振替 | カード・家賃・料金等 | 支払先と銀行の対応 | 切替完了の時期が異なる |
| 明細と連携 | 月次照合・会計ソフト | 取得期間、形式、口座種別 | 接続できることと正しい記帳は別 |
| サポート | 相談したい内容と時間 | 窓口、受付時間、連絡手段 | 困った時に使えるかで見る |
最初は必要な役割を決め、増やす理由を明確にする
事業の入出金用と家計用を分けるところから始める人もいれば、売上を受ける口座と支払用を分ける人もいます。税金用の準備資金を区分する場合もあります。ただし、口座数が増えるほど、残高を移す判断と、移動を帳簿へ記録する作業も増えます。目的が説明できない追加口座を作る必要はありません。
複数口座を使うなら、「どの売上がどこへ入り、どの支払いがどこから出るか」「いついくら移すか」を簡単な一覧にします。担当を分けても、全体の残高と近い支払いを一度に見られる状態を保ちます。片方に余裕があっても、引き落とし口座だけが不足していれば支払いに支障が出るためです。
口座を増やせる数や条件は金融機関で異なります。同じ氏名なら屋号が異なっても同一事業主として数えるなど、商品ごとの扱いもあります。屋号を変えて申込制限を回避しようとせず、追加が必要な理由を正直に伝え、認められる方法を確認してください。
口座開設の資料は、提出先の最新案内に合わせる
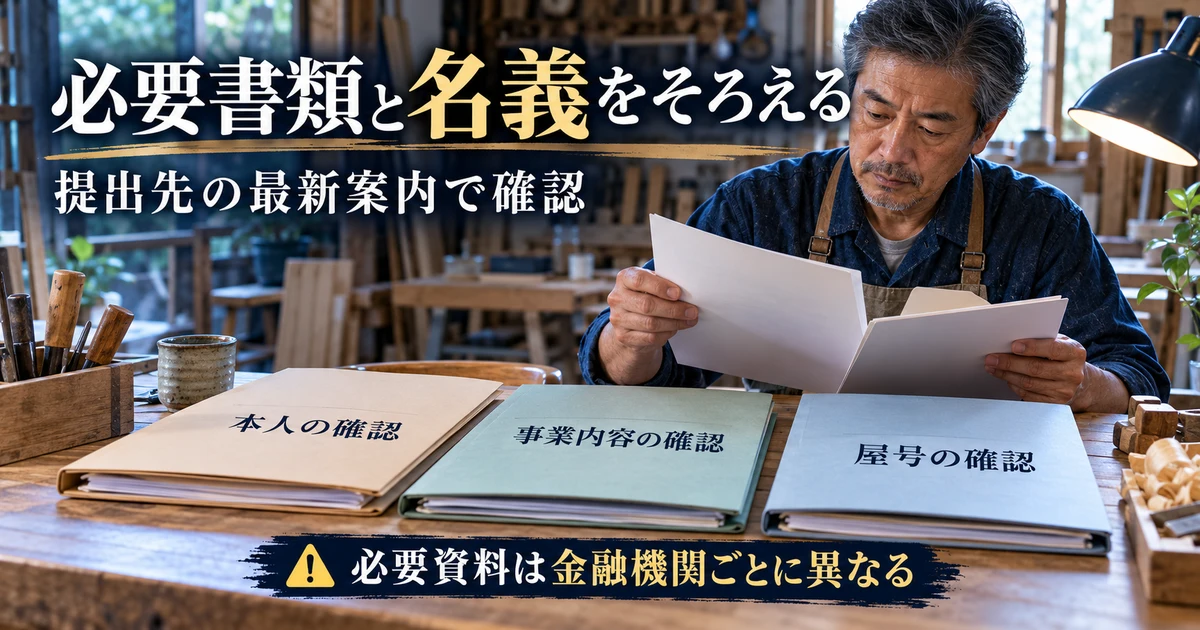
本人確認と事業内容の確認を別々に準備する
本人であることを確認する書類と、どんな事業を行っているかを確認する資料は、目的が異なります。本人確認書類があるだけで、事業内容まで伝わるわけではありません。金融機関の公式案内を読み、本人、住所、事業実態、屋号など、どの情報をどの資料で示すかを整理します。
大分銀行の個人事業主の事業用口座に関するFAQでは、本人確認書類などとともに、事業内容が確認できる資料を求め、契約書、請求書、許認可証等の例を示しています。追加資料を求める場合や、事業内容を確認できず開設を断る場合があるとも案内しています。この例から分かるのは、書類の名前を一つ覚えるだけで準備が終わらないということです。
オンライン申込みの場合も、書類の撮影方法、必要な面、有効期限、住所の一致などを確認します。見えない部分を推測で補ったり、提出しやすいよう内容を改変したりしないでください。資料を紛失している、住所が変わった、予定する事業と資料の記載が一致しない場合は、先に正しい確認方法を問い合わせます。
開業届の受付印を必須とする古い説明に注意する
国税庁は、令和7年1月から申告書等の控えへ収受日付印を押さない取扱いを案内しています。そのため、古い記事の「税務署の受付印付き開業届を必ず用意する」という説明だけで準備を進めると、現在の手続きと合わないことがあります。
提出した内容の控えや、提出日を確認できる情報を残し、金融機関が現在どの資料を求めているかを確認しましょう。電子申告の受信通知、提出済みの書類、金融機関が指定する補足資料など、認められる組合せは申込先の案内に従います。受付印がないことを理由に、自分で印を加えるようなことはしてはいけません。
楽天銀行の個人ビジネス口座の開設の流れでは、窓口提出の開業届等について、押なつ終了後の資料の出し方を追記し、電子申告の場合は受付結果も求める説明があります。ここでも、一般的な記事の情報より、提出先の更新された説明を優先して読むことが大切です。
名義と事業説明は、実際に使っている情報をそろえる
申込欄の屋号、事業資料に記載した屋号、顧客へ案内している名称が違うと、確認に時間がかかる場合があります。書き方をそろえるため、現在使っている正式な情報をまとめます。名称を変更した場合は、その経緯と今後の表記を確認し、古い資料を現在のものとして説明しないようにします。
何をする事業かは、「インターネット関連」の一言より、誰へどんな商品やサービスをどの方法で提供しているかを具体的に説明できる方が、資料との対応を整理しやすくなります。ただし、これは審査に通る言い回しを作るという意味ではありません。実際の内容を、相手が確認できる言葉へ整える作業です。
GMOあおぞらネット銀行の個人事業主口座の必要書類の案内も、個人事業主の確認書類と事業内容確認書類を区分しています。ホームページを示す場合の条件など、資料ごとに指定があるため、「サイトが一つあれば必ず十分」とは考えないでください。他の資料で何を示せるかも、申込先へ確認します。
※表は横にスクロールできます。
| 準備する情報 | 資料の役割 | 確認しておきたい点 | 避けたい対応 |
|---|---|---|---|
| 本人・住所 | 申込者本人と連絡先の確認 | 氏名、住所、有効性、必要な面 | 古い住所をそのまま使う |
| 事業内容 | 何を提供する事業かの確認 | 資料と申込説明の一致 | 架空の契約や実績を作る |
| 屋号 | 事業で使う名称の確認 | 資料の表記と口座名義の形式 | 屋号だけで開けると決める |
| 税務届出等 | 提出した事実や事業の情報 | 申込先が認める最新の確認方法 | 受付印を自作・加工する |
| 許認可等 | 必要な事業の資格・許可の確認 | 対象事業と現在の有効性 | 資格証だけで全資料を代用する |
開設までの日程と、確認が長引く場合を考えておく
公式案内に「最短」と書かれていても、その日数で必ず使い始められるとは限りません。申込内容の照会、追加資料、郵送物の受取りなどが関係する場合があります。最初の大きい入金日を、最短日数だけに合わせて約束することは避けましょう。
楽天銀行の個人ビジネス口座では、個人口座を持っていない人は先に個人口座を開設する流れが示されています。他行では順序や手段が異なります。個人事業主向けの口座そのものの申込みだけでなく、その前に必要な準備と、利用開始までの流れを確認します。
開設できなかった場合は、具体的な理由をすべて教えてもらえるとは限りません。理由を憶測で決めたり、事実と異なる申告で再申込みしたりせず、確認できる情報の不備や条件を整理します。別の商品を検討する場合も、その商品で予定する事業利用が認められることを確かめてから進めてください。
既存の口座から切り替えるときは、取引ごとに確認する
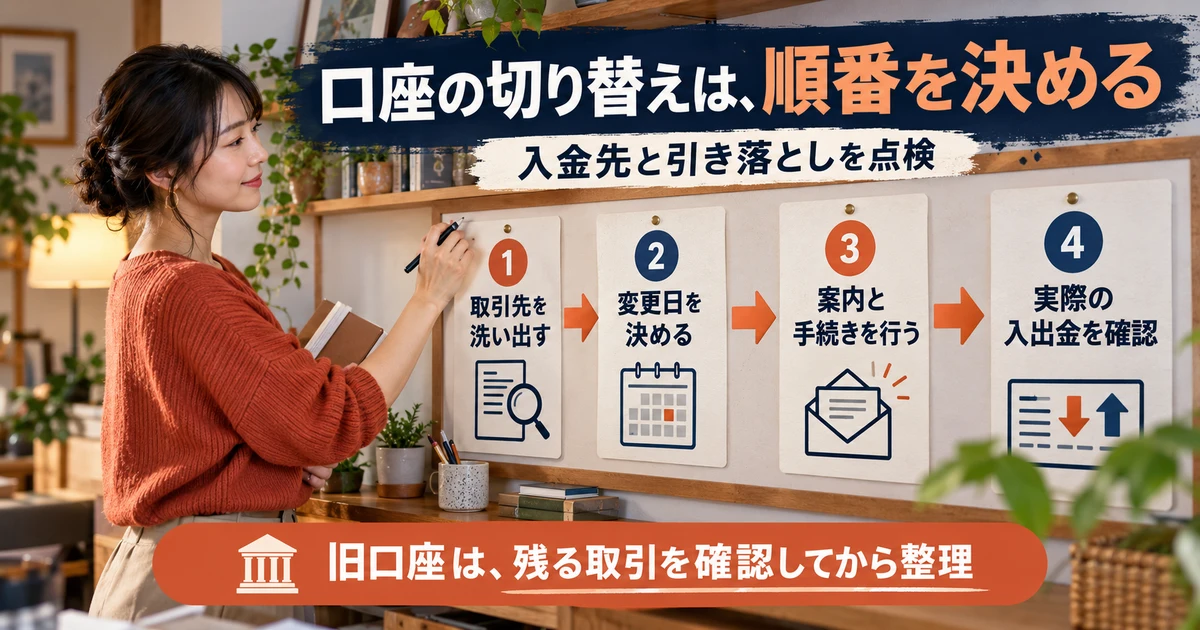
まず入金・支払・返金の経路を一覧にする
口座ができたら、すぐ旧口座を空にするのではなく、現在どんな取引に使っているかを洗い出します。請求先、販売プラットフォーム、カード、家賃、通信、会費、税や保険の納付などを並べ、変更が必要かを判断します。毎月の取引だけでなく、年に一度の引き落としも確認します。
過去の取引に対する返金や、まだ請求していない仕事の入金も考えます。取引先が以前の口座を登録していると、新しい請求書へ口座を書いたつもりでも、旧登録先へ振り込まれる場合があります。自分側の書類を直すことと、相手側で登録が変わることは別の確認です。
一覧には、相手、取引内容、現在の口座、新しい口座、変更依頼日、反映予定日、実際の確認日を置きます。最初から細かい管理システムを作らなくても、一枚の表で進捗が分かれば役立ちます。記入した予定日を、完了確認と同じ扱いにしないことが大切です。
取引先への案内は、変更日と正式な情報を明確にする
取引先へは、どの請求から新しい口座を使うかを明確にします。請求済みのものまで変更するのか、新規請求分からなのかが曖昧だと、確認の連絡が増えたり、入金の照合が難しくなったりします。既に支払手続きへ進んでいる場合は、相手の状況も確認し、一方的に変更済みとしないようにします。
案内する情報は、金融機関名、支店、口座種別、番号、正式なカナ名義など、相手の手続きに必要な項目を本人が正確に確認します。請求書と案内文の数字を照合し、以前のテンプレートが残っていないかも見ます。屋号の漢字だけを見て、カナ名義を自己流に省略しないでください。
口座変更の連絡は、不正な送金先への誘導と区別してもらう必要があります。相手が普段の連絡先へ確認してきた場合は、その確認に協力します。自分が変更依頼を受け取る側でも、見慣れないメールに書かれた連絡先だけを使うのではなく、既知の相手へ確認することが大切です。急いでいるという理由で照合を省略しないようにしましょう。
引き落としは、申込み済みと切り替え済みを分ける
口座振替の変更は、手続きをした翌日にすべて反映されるとは限りません。支払先ごとに締切や処理期間が異なり、次回だけ旧口座から引かれる場合もあります。変更の受付通知だけで旧口座の残高をゼロにせず、いつから新口座を使うかを確認します。
切替月には、旧口座と新口座の両方を見て、同じ支払いを二重に行っていないか、引き落としが失敗していないかを確かめます。口座振替の変更中に、自分で振込を追加する必要がある場合は、支払先の案内を確認してください。自動引き落としが残っているのに手動払いを重ねると、確認作業が増えます。
年払いの契約は、毎月の明細を見ているだけでは切替漏れに気付きにくいものです。次の請求予定を一覧へ残し、更新案内が来たときに登録先を再確認します。支払先の管理画面へ新口座が登録されたことと、実際の支払いが問題なく完了したことを区別して管理しましょう。
※表は横にスクロールできます。
| 切り替えるもの | 手続き前に調べること | 完了と判断する材料 | 旧口座に残り得る取引 |
|---|---|---|---|
| 取引先からの入金 | どの請求から変えるか | 相手の登録確認と実入金 | 請求済み代金 |
| 販売・仲介サービス | 登録できる名義と銀行 | 新口座への振込結果 | 確定済み振込や返金 |
| カード等の引落し | 締切・反映月 | 指定月の実際の引落し | 切替前の利用分 |
| 年払いの契約 | 次回請求月と登録方法 | 登録確認と請求時の照合 | 忘れていた更新料金 |
| 税・保険の支払い | 対象の納付方法と変更手続き | 窓口・通知等と実際の支払い | 変更前に決まった納付 |
切り替えを確認する順番
- 入金・支払いの相手と、現在の登録先を洗い出す
- どの取引から変更するか決め、相手の手続きを確認する
- 新旧の明細で実際の入出金を照合する
- 残る取引と必要な明細を確認してから旧口座を整理する
会計ソフトの連携は、開始日と重複を確認する
新口座を会計ソフトへつなぐ場合は、どの日から明細を取り込むか、すでに手入力した取引があるかを確認します。開始残高と初回の入出金が合っていないと、連携後の数字がずれたままになります。設定が完了したら、小さい範囲の明細を見て、想定した口座が登録されているか確認しましょう。
旧口座から新口座へ自分で資金を移した場合、両口座の明細には出金と入金が現れます。両方とも事業の帳簿へ載せているなら、口座間の資金移動として整理し、入金を新しい売上、出金を新しい経費と二重に扱わないようにします。ソフトの振替機能など、使用中の製品の公式説明を確認してください。
生活用口座と事業用口座の間の移動は、両方が事業帳簿の対象かどうかで記録の考え方が変わります。「自分の口座同士だから全部同じ」と決めず、帳簿で管理している範囲をそろえます。分からない場合は、口座一覧と明細、現在の登録状況を用意して税理士等へ相談しましょう。
口座を分けた後は、明細・帳簿・安全な利用を点検する
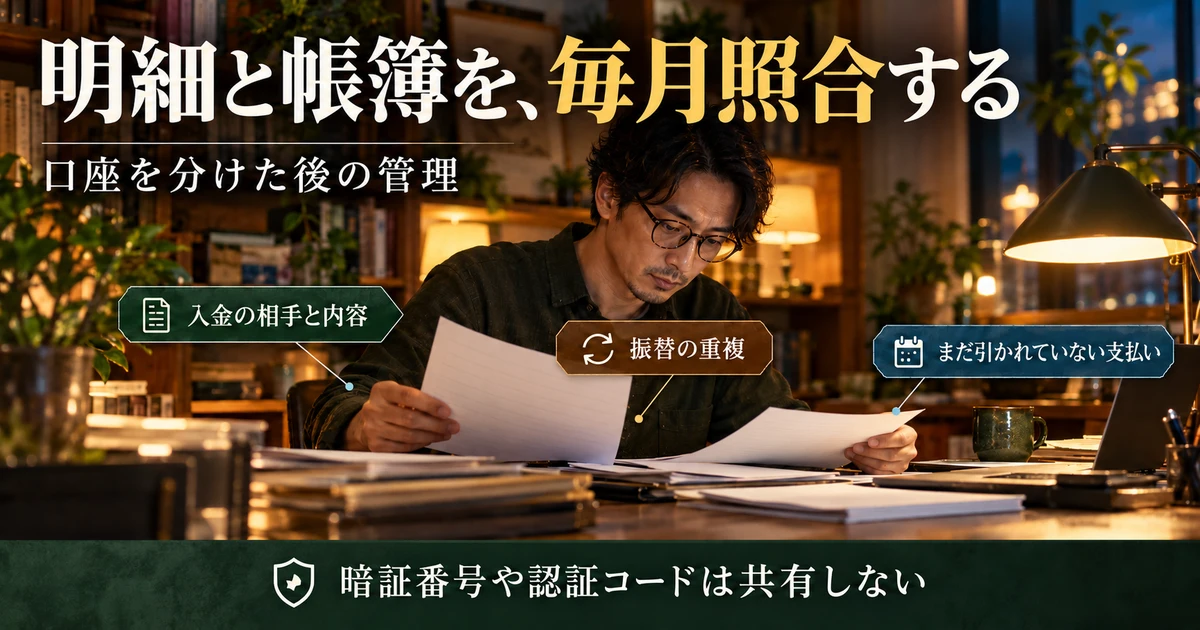
月に一度、入金の内容と帳簿の残高を照合する
事業用口座の管理で確認したいのは、残高の大きさだけではありません。売上代金が予定どおり入ったか、入金名義と顧客が対応するか、手数料が差し引かれていないか、返金や個人資金の投入が混ざっていないかを見ます。銀行明細と、請求書や決済サービスの明細をつなげて確認します。
プラットフォームから一括で入金される場合は、一回の振込額が一件の売上額とは限りません。複数取引の合計、手数料、返金、調整などが含まれることがあります。差し引かれた後の金額だけで売上を決めず、そのサービスの取引明細を確認してください。具体的な仕訳は取引の内容と帳簿の方式に合わせて整理します。
月末には、帳簿上の預金と実際の残高を照らし、違えば原因を調べます。取り込み漏れ、重複、日付のずれ、現金の引き出し、手数料の未記帳など、確認できる項目から順に見ます。差額を埋めるためだけに売上や経費へ適当な数字を入れることは避けましょう。
明細が見られる期間と、資料を残す方法を決める
オンラインでいつでも見えるように感じても、取引明細の表示期間や取得できる形式は商品やサービスで異なります。必要になってから古いデータを探すより、毎月の照合と一緒に必要な明細を保存する運用を考えます。ファイル名には対象口座と期間が分かる情報を付け、別口座と取り違えないようにします。
銀行明細を保存しただけで、帳簿や請求書などの保存がすべて終わるわけではありません。国税庁の個人事業者の記帳・帳簿保存の案内で、自分に関係する書類と記録の要件を確認します。電子で受け取った取引情報など、別に確認が必要なものもあります。
保存先は、他の人に見える共有フォルダーや、公開設定の場所にしないようにします。明細には取引先や金額が載るため、他の仕事の見本として転用してよい情報ではありません。会計担当者へ渡す場合も、必要な資料と相手、渡し方を確認し、資料の共有と口座を操作する権限を分けて考えます。
銀行へログインする情報を、仕事の相手と共有しない
請求代金の振込先を伝えることと、暗証番号、ログイン情報、認証コードを渡すことは違います。入金確認や記帳を手伝ってもらうために、本人用の認証情報を相手へ送る方法は避けてください。必要な明細を渡す、サービスが正式に用意する権限の仕組みを確認するなど、目的に合う方法を選びます。
利用する端末や連絡先が変わった場合は、銀行の公式手順で変更します。届出先が古いままだと、大切な案内や確認を受け取れない場合があります。住所やメールの変更を後回しにせず、本人が管理できる連絡先を使い続けることも、口座管理の一部です。
不審な取引や連絡に気付いた場合は、メッセージに載ったリンクへ慌てて進まず、普段利用する公式アプリや正規サイトに示された窓口から確認します。自分だけで原因を断定せず、発見した時刻と取引の内容を整理します。対応手順は金融機関の最新案内に従い、相手から急かされたという理由で認証情報を教えないでください。
口座を渡す・借りるという依頼には応じない
- 仕事の条件として口座やキャッシュカードの貸与を求められていないか
- 入金確認を理由に暗証番号や認証コードを要求されていないか
- 他人名義や事実と異なる内容での申込みを指示されていないか
- 不明な場合は、取引相手の説明だけで進めず金融機関へ確認する
最初の一か月で、使い方に合っているかを見直す
開設後は、当初想定した振込回数、ATMの利用、明細取得にかかる手間を振り返ります。比較したときは気にならなかった引き落とし先の制限や、現金入金の手間が分かるかもしれません。一度選んだ口座を正解と決めつけず、実際の負担を記録して改善します。
ただし、不便な点が一つあっただけで、毎月のように口座を変えると、取引先の登録変更と照合が増えます。まず運用を変えて解決できるか、別の役割だけを分ける方がよいかを検討します。口座を整理する場合も、未入金、返金、口座振替、必要な明細を確認してから、本人の判断で金融機関の手続きを進めます。
個人事業主の口座選びで目指すのは、見栄えのよい屋号や一時的な特典を増やすことではなく、事業のお金の動きを把握できる状態です。事業利用の条件を確認し、自分の入出金に合う口座を選び、正式な名義と資料をそろえる。使い始めたら取引先と引き落としを切り替え、毎月の明細を帳簿へ照合する。この順序で、小さくても説明できるお金の管理を作っていきましょう。