フリーランスの請求書の書き方|初めての作成・送付・訂正・保存の手順
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスが初めて請求書を作るときは、取引先の指定を確認し、合意した仕事内容と金額を明細にし、税の扱いを確かめてから送付するのが基本です。見た目を整える前に、誰へ、何の代金を、いつまでに支払ってもらう書類なのかを明確にしましょう。
テンプレートに数字を入れるだけなら短時間でできます。しかし、宛名が違う、合意した請求対象と異なる案件を混ぜる、登録していないのに適格請求書と書く、源泉徴収を全業種で同じように計算する、といった問題はテンプレートだけでは防げません。送る前の確認と、送った後の入金・保存までを一続きの仕事として考えることが大切です。
この記事は、日本国内で仕事を受ける個人のフリーランスが、最初の請求書を整理するための実務ガイドです。法人、海外取引、複数税率、立替精算が複雑な案件などは条件が変わります。税務の説明は2026年10月3日に確認した国税庁資料をもとにした一般情報で、個別の申告・課税判断を代わりに行うものではありません。不明点は税務署や税理士へ確認してください。
本文の案件、金額、書式、メッセージは説明用に作った仮定例です。実在する顧客の請求書や、筆者の取引実績ではありません。画像は解説用の生成イメージであり、実際の請求書や会計ソフトの画面を再現したものではありません。
フリーランスの請求書は作成前の確認で手戻りを減らす
請求先は仕事を頼んだ人の名前だけで決めない
仕事の担当者と、請求書を処理する部署が同じとは限りません。普段やり取りしている方の名前をそのまま宛名に入れる前に、正式な法人名または事業者名、部署、担当者、送付先を確認します。会社名の前後に付く「株式会社」なども、省略せず指定どおりに合わせる方が照合しやすくなります。
関連会社が複数ある相手なら、契約先と請求先が一致するかにも注意します。メールの署名やサイトのロゴだけを見て決めず、注文書や契約内容、経理の案内を確認しましょう。違う社名を指示されたときは、勝手に書き換えるより、その請求先でよい理由と手続きを担当者に確認し、記録を残します。
送付先アドレスも、過去の似た名前を選んで済ませないようにします。担当者宛て、経理専用アドレス、専用システムへの登録など、相手の受取方法へ合わせます。宛名・送付先・契約相手の三つは似ていますが、役割が違うため、別の欄へ控えておくと混同を防げます。
締め日・提出期限・支払日を分けて聞く
「月末締め」という案内だけでは、請求書を何日までに出すか、代金をいつ支払うかまでは分かりません。対象にする業務の区切りが締め日、書類を受け付ける期限が提出期限、入金予定が支払日です。三つを分けて確認し、カレンダーへ記録すると、自分の作業も組み立てやすくなります。
支払日は契約や発注時の合意を確認し、請求書へ一方的に都合のよい日付を書かないようにします。ただし、合意があっても、適用される法律の支払期限を延ばせるとは限りません。フリーランス法の報酬支払義務が適用される取引では、原則として給付を受領した日から60日以内のできる限り短い期間内に支払期日を定め、請求書の提出の有無にかかわらず、その期日までに支払う必要があります。対象者・取引の範囲や再委託などの例外は、公正取引委員会のQ&Aで確認してください。
納品日、検収予定日、契約上の請求対象は、別々に記録して照合します。ただし、検収や請求書受付を理由に、法律上の支払期限の起算日が当然に後ろへずれるわけではありません。前払い・着手金・分割払いの合意がある場合も、適用法令と契約条件を分けて確認しましょう。
※表は横にスクロールできます。
| 確認項目 | 相手に聞く内容 | 自分の記録に残すこと |
|---|---|---|
| 宛名と送付先 | 正式名称、部署、受付方法、担当者 | 確定した名称と送信先 |
| 請求対象 | 案件名、対象期間、納品・検収の条件 | 契約や注文との対応 |
| 金額と税区分 | 税込・税別、追加作業、経費の扱い | 合意した単価と範囲 |
| 締め日と期限 | 対象業務の区切り、書類提出期限 | 作成日と提出予定 |
| 支払条件 | 支払日、方法、手数料の取り決め | 入金確認する日 |
| 書式 | 指定テンプレート、番号、添付明細の有無 | 使う様式と必須項目 |
追加作業を請求するときは合意の根拠へ戻る
最初の見積もりにない修正、素材購入、追加納品が発生した場合は、請求書を作る段階で初めて料金を知らせないようにします。何を追加したか、誰といつ金額を合意したかを確認し、明細へ反映できる状態にします。やり取りが複数の場所へ分散しているなら、関連する注文番号やメッセージを先に整理してください。
例えば「記事作成一式」に追加修正費を混ぜると、相手は当初の見積額との違いを見つけにくくなります。「記事作成二本」と「追加構成案一件」のように、合意した内容ごとに分ければ、どこが増えたのかが伝わります。ただし、細かく分ければ未合意の料金を請求してよいという意味ではありません。
立替費用は、報酬と同じ行へ無造作に足す前に、誰の名義で支払ったのか、どの証憑を渡すのか、どのような精算方法を合意したのかを確認します。税務上の扱いまで「立替」と書けば決まるわけではありません。複雑な費用がある場合は、報酬の見本へそのまま当てはめず個別に確認しましょう。
初回の確認メッセージを用意する
「初回の請求書作成にあたり、宛名、送付先、指定書式、提出期限、支払予定日を確認させてください。今回の対象は〇月分の〇〇業務、合意済みの金額は〇〇円です。請求時に必要な案件番号や添付資料があれば、併せてご案内いただけますと幸いです。」
この文面は当ブログのオリジナル例です。既に分かっている情報を毎回聞き直す必要はありません。初回は確認事項をまとめ、二回目以降は変更がないかを確認する運用にすると双方の負担を抑えられます。税の扱いを相談する場合は、仕事内容や自分の登録状況など、判断に必要な事実を別途伝えてください。
返答が曖昧なまま提出期限が近づいた場合は、どこまで確定していて、何の回答を待っているかを整理して連絡します。「請求書が作れません」だけより、「宛名は確認済みですが、追加作業一件の金額だけ未確定です」と伝えた方が、相手も対応しやすくなります。
請求書の基本項目と明細を仮定の見本で理解する
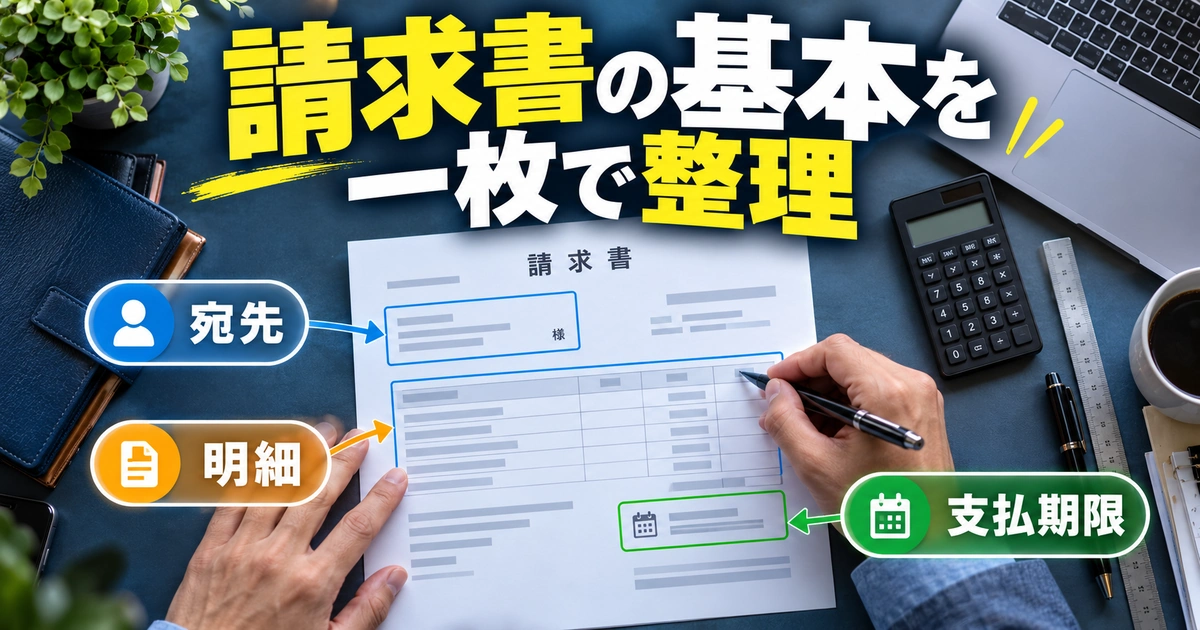
実務上の項目と適格請求書の要件を混同しない
請求番号、振込先、支払期限などは、請求・支払いを円滑にするための大切な情報です。一方、インボイス制度の適格請求書として必要な項目は、消費税の制度上の要件です。一般的な請求書の便利な項目を並べたことと、適格請求書の要件を満たしたことは同じではありません。
ここでは、まず相手が内容を確認して支払いを進めるための基本的な構成を整理します。登録事業者として適格請求書を発行する場合は、次の章で示す登録番号や税率別の記載なども確認してください。テンプレートの名称だけで判断せず、実際に何が入っているかを見ます。
※表は横にスクロールできます。
| 項目 | 記載の考え方 | よくある確認漏れ |
|---|---|---|
| 書類名・発行日 | 請求書と分かる名称、実際の発行管理日 | 対象月と発行日を同じ意味で扱う |
| 請求番号 | 自分が一意に識別できる番号 | 前月の番号を残す、重複させる |
| 宛名・発行者 | 相手の正式名称、自分の氏名・屋号等 | 古い担当部署、別会社名の流用 |
| 取引日・対象期間 | いつの業務かを明示 | 発行日だけで取引時期を示さない |
| 明細 | 仕事の内容、数量、単価、金額 | 何をした代金か分からない「一式」 |
| 税・合計・控除 | 契約と税の扱いを確認して区分 | 税込金額への二重加算、機械的な源泉控除 |
| 支払条件・振込先 | 合意した期限、口座情報、必要な備考 | 口座名義の相違、未合意の条件追加 |
自宅住所や電話番号などの連絡情報は、取引先の指定と必要性を踏まえて扱います。請求書を誰が見るかを考えず、個人情報を過剰に載せる必要はありません。反対に、相手が発行者を確認できないほど情報を削ると手続きが進みにくくなります。必要な情報と安全な提出方法を相手とすり合わせましょう。
案件名は相手の発注情報に合わせて具体化する
明細は、数か月後に見ても何の代金かを理解できる書き方が便利です。「ライティング代」だけより「九月納品分・商品紹介記事二本」のように、対象と数量を示します。相手が発注番号で管理している場合は、その番号も添えると、担当者以外の経理担当が照合しやすくなります。
単価は、文字数、記事数、時間、件数など、契約で決めた単位と合わせます。見積書が一件単価なのに請求書だけ時間単価へ変えると、同じ総額でも確認に時間がかかります。数量の根拠が別紙にある場合は、本文に無理に詰め込まず、明細書の名称や対象期間が対応するようにします。
長い説明を書きすぎて一行が読めなくなる場合は、案件名と補足を分けましょう。相手が欲しいのは作業日誌の全文ではなく、合意した業務と金額の対応です。機密性の高い顧客情報や、納品物の内容を必要以上に詳しく書くことも避け、取引先の管理ルールに合わせます。
まず税計算を省いた合意総額の例で構造を見る
以下は、請求書の構成を理解するための仮定例です。「資料整理業務の合意総額が五万円で、この例では源泉徴収を扱わない」と設定しています。仕事内容によって税の扱いは変わるため、この例の業務名や計算を、自分の課税判断の根拠にはしないでください。適格請求書の完成見本でもありません。
※表は横にスクロールできます。
| 欄 | 説明用の入力例 |
|---|---|
| 書類名 | 請求書 |
| 請求番号 | EX-202610-001 |
| 発行日 | 2026年10月3日 |
| 宛名 | 〇〇株式会社 御中 |
| 発行者 | 〇〇事務所/氏名〇〇〇〇 |
| 件名 | 2026年9月分 資料整理業務 |
| 明細 | 合意済みの資料整理業務一件 50,000円 |
| 請求総額 | 50,000円(契約上の合意総額) |
| 支払期限 | 契約・注文で合意した日付を記載 |
| 振込先 | 実際に使用する金融機関・支店・種別・番号・名義を確認して入力 |
実際の請求書では、発行者、取引日、税区分、税率、登録番号など、取引と発行者の状況に応じた情報を加えます。上の表の「〇〇」や説明文を消さずに送ることがないよう、ひな形の未入力箇所を探す確認を最後に入れてください。サンプル口座や架空の登録番号を本番用ファイルへ残さないことも大切です。
一枚に収めるより読めることを優先する
明細が多いのに一枚へ詰めると、文字が小さくなり、合計や口座名義を読み違えやすくなります。明細が複数ページになる場合は、請求番号、ページ番号、合計との関係を分かりやすくし、途中のページだけが独立して見えない形にしましょう。相手の指定様式があるなら、勝手に構造を変えず相談します。
表計算ソフトで作るときは、画面上の表示だけでなく、PDFに出した結果を開いて確認します。列が切れる、数字が別ページへ飛ぶ、文字化けするなどの問題は、元の編集画面では気付きにくいことがあります。印刷する相手も想定して、一般的な拡大率で読めるかを点検してください。
ひな形を探している方は、bizoceanのテンプレート活用方法も参考になります。この記事では特定の書式が自分の取引に必ず適合するとは保証しません。入手した後に、指定項目、数式、登録状況、送付形式を確認する工程まで含めて使いましょう。
インボイス登録と消費税・源泉徴収を別々に確認する
未登録でも通常の請求書と適格請求書を区別する
「インボイス登録をしていないから請求書を作れない」という理解は適切ではありません。通常の代金請求と、登録事業者が交付する適格請求書は区別します。国税庁は、適格請求書等を交付できるのは登録を受けた事業者に限ると説明しています。登録していないのに登録番号を作ったり、別の事業者の番号を使ったりしてはいけません。
登録番号を取得したつもりでも、申請した日と登録の効力が生じる日を同じと思わないようにします。自分の登録通知や公表情報、対象取引の時期を確認し、適格請求書として扱える範囲を整理してください。「申請中」と「登録済み」を混ぜず、取引先にも事実どおりに伝えます。
登録の有無は、請求額を一方的に変更するための理由でもありません。消費税相当額の表示、税込・税別の合意、取引条件は別途確認が必要です。この記事だけで免税・課税や登録の有利不利を判断せず、売上や事業の状況をもとに専門家へ相談してください。制度の基本は国税庁のインボイス制度の説明で確認できます。
登録事業者は必要事項と端数処理を照合する
適格請求書では、発行者の氏名または名称と登録番号、取引年月日、取引内容、税率別の対価と適用税率、税率別の消費税額等、交付を受ける事業者の氏名または名称を確認します。軽減税率の対象がある場合は、その旨の表示も関係します。正確な要件は国税庁の適格請求書等の記載事項を参照してください。
消費税額の端数処理は、適格請求書一枚につき税率ごとに一回行う扱いを確認します。明細一行ごとに端数処理した税額を足す設定と、税率ごとの合計に対して計算する設定では差が出ることがあります。表計算の式をコピーしただけで正しいと思わず、使うテンプレートの計算方法を点検しましょう。
登録番号を請求書へ入れる際には、桁数やコピー元を確認します。番号が入っているだけで、他の記載が不要になるわけではありません。逆に、取引に必要な情報を複数の書類で補うケースもあるため、複雑な運用を独断で組み立てず、相手がどの書類を保存・照合するのかまで確認する方が安全です。
源泉徴収は「フリーランスだから全員同じ」ではない
源泉徴収は、報酬を支払う側が税を差し引く制度で、対象となる報酬や支払者の条件などによって扱いが変わります。原稿料など対象となるものはありますが、フリーランスへ払う代金すべてに一律の率を掛けるわけではありません。職種の呼び名だけでなく、実際の仕事の内容を確認してください。
国税庁は、源泉徴収の対象となる報酬の範囲や、報酬額と消費税額が明確に区分されている場合の取扱いを説明しています。登録の有無と源泉徴収は別の論点なので、「インボイス未登録だから源泉徴収なし」といった結び付け方は避けましょう。根拠は源泉徴収が必要な報酬・料金等で確認できます。
請求書に源泉徴収の欄がある場合も、空欄を埋めるためだけに計算しないでください。対象か、何を計算の基礎とするか、相手がどのように処理するかを確認します。相手の説明と自分の理解が異なるときは、その場で数字を合わせることだけを優先せず、業務内容と根拠を整理して税務署や税理士へ相談しましょう。
原稿料の仮定例で「請求総額」と「振込予定額」を分ける
次の例は、国内居住者への原稿料で源泉徴収が必要となり、報酬五万円と消費税五千円を明確に区分し、報酬部分のみを源泉徴収の対象として扱うと仮定したものです。登録状況、相手の義務、契約、課税関係などがこの前提に合うかは、実際の案件で確認してください。全業種向けの万能計算例ではありません。
※表は横にスクロールできます。
| 区分 | 計算 | 説明用の金額 |
|---|---|---|
| 報酬 | 合意した原稿料 | 50,000円 |
| 消費税 | この例では報酬の10% | 5,000円 |
| 請求総額 | 報酬+消費税 | 55,000円 |
| 源泉徴収税額 | 50,000円×10.21% | 5,105円 |
| 振込予定額 | 55,000円−5,105円 | 49,895円 |
国税庁の原稿料等の説明では、源泉徴収の対象金額が百万円以下の場合は10.21%、一円未満の端数は切捨てとされています。百万円を超える場合は式が異なります。詳細は原稿料や講演料等を支払ったときを確認してください。適用時点での制度変更もあるため、古い計算式を無期限に使い続けないようにします。
ここで区別したいのは、仕事の代金としての合計と、実際に口座へ入る予定の金額です。入金額が少ない場合は、まず源泉徴収や精算の内訳を照合します。ただし、振込手数料を受注者の報酬から差し引けるかは、合意だけで判断できません。フリーランス法の減額禁止が適用される取引では、合意があっても振込手数料を報酬から差し引くことは問題となります。公正取引委員会のQ&Aで対象取引のルールを確認してください。帳簿への記録も単純に入金額だけで済ませず、適切な処理を確認します。
請求書を送る前の点検と訂正・再発行の手順
PDFを書き出したら添付予定のファイルを開く
作業用ファイルの確認だけで終えず、実際に送るPDFを開いて点検します。宛名、請求番号、対象期間、明細、合計、支払期限、口座名義の順に見ると、毎回同じ基準で確認できます。前月のファイルを複製した場合は、前月の日付、案件名、別顧客の連絡先が残っていないかを重点的に探しましょう。
金額は、入力した数字と数式の結果の両方を見ます。数量を増やしたのに合計範囲が古いまま、行を挿入した部分だけ税率が違う、といった問題は書式の美しさでは分かりません。見積書・注文内容・作業明細と照合し、一桁ずつ追うより、対象案件と数量が合っているかから確認する方が根本的な漏れを見つけやすくなります。
振込先は、金融機関、支店、口座種別、番号、口座名義をそれぞれ確認します。自分の屋号と口座名義が異なる場合は、相手が入力時に迷わないようにします。過去の請求書を使っているなら、口座を変えた後に旧情報を送らないよう注意してください。口座変更の連絡は、相手の所定手続きに従います。
メールは書類を見つけやすくするために書く
件名には対象月、書類名、発行者名などを入れ、相手が後から探せるようにします。本文は、何の請求書か、添付ファイル、確認してほしいことを簡潔に示せば十分です。書類の金額を本文にも書く場合は、請求総額と振込予定額のどちらか分かるようにし、数字の食い違いを増やさないようにします。
例として、件名は「【請求書】2026年9月分 〇〇業務/〇〇」、本文は「〇〇様。お世話になっております。九月分の〇〇業務について、請求書を添付いたします。請求番号はEX-202610-001です。内容をご確認いただき、相違や不足がありましたらお知らせください。どうぞよろしくお願いいたします。」とまとめられます。
これは一般的な送付文の例なので、相手の指定がある場合はそちらに合わせます。添付忘れを防ぐため、宛先、本文、添付の三つを送信直前に確認しましょう。複数の顧客を同じメールへまとめたり、不要な人をCCへ追加したりしないよう注意します。請求情報を見せてよい相手の範囲を超えないことが大切です。
クラウド共有は閲覧権限と変更の扱いを確認する
相手が共有リンクでの提出を希望する場合は、相手が開ける権限と、不要な人が見られない設定の両方を確認します。リンクを知っていれば誰でも開ける設定を、便利さだけで選ばないようにしてください。別の顧客の請求書が入っているフォルダを丸ごと共有しないことも基本です。
送った後に同じファイルを上書きすると、相手がどの版を受け取ったか分からなくなることがあります。請求内容を確定した版を分けて保存し、変更する場合は訂正版として知らせます。相手の専用システムを使う場合も、アップロード完了だけでなく、提出や受付の状態がどう表示されるかを確認しましょう。
メール添付が禁止されている、指定の命名規則がある、原本郵送が必要などの条件は、初回の確認で把握しておくと手戻りを減らせます。自分が使いやすい方法に勝手に変えるより、提出先の運用へ合わせます。安全性に疑問がある送付先や、急な口座・認証情報の要求は、通常の連絡先で確認してください。
間違えたら黙って差し替えず旧版との関係を示す
誤りに気付いたら、まず何が間違っているか、相手が既に処理したか、金額への影響があるかを整理します。送信前なら修正して再点検できますが、送信後はファイルを直しただけでは相手に伝わりません。請求番号、対象、修正点を知らせ、相手の処理状況に合った訂正方法を確認します。
※表は横にスクロールできます。
| 起きたこと | 最初に確認すること | 対応の考え方 |
|---|---|---|
| 送信前の誤り | 元データとPDFのどちらが誤っているか | 修正後にPDFを作り直し、全項目を再確認 |
| 送信後・処理前 | 相手が受領した版、差替え方法 | 訂正版であることと旧版の扱いを明示 |
| 既に支払処理中 | 処理を止められるか、差額の扱い | 担当者と手順を調整し、二重請求を防ぐ |
| 再送依頼 | 内容は同じか、宛先は正しいか | 同一内容の再送だと明記する |
| 適格請求書の誤り | 要件上の訂正が必要か | 制度と取引先の運用を確認して修正交付 |
訂正文の例は「先ほどお送りした請求番号EX-202610-001について、数量欄に誤りがありました。正しい数量は二件で、請求総額は〇〇円です。訂正版を添付しますので、旧版との差替え可否をご確認いただけますでしょうか」です。金額が変わらない誤記なら、そのことも明記します。
元の請求書を消して痕跡をなくすより、訂正前後と連絡記録の関係を残す方が、後日の確認に役立ちます。ただし、税務上の修正交付や保存の要件は別途確認が必要です。自分のファイル管理ルールだけで制度上の対応が完了したと思わず、必要な場合は専門家へ確認してください。
入金確認とデータ保存までを毎月の仕事にする
送付済みと入金済みを別の状態で管理する
請求書を送った瞬間は、まだ代金を受け取った瞬間ではありません。作成中、確認待ち、送付済み、入金確認済み、訂正対応中といった状態を分けると、次に何をするかが見えます。件数が少ないうちは単純な一覧でもよいので、メールを探さないと進捗が分からない状態を避けましょう。
管理表には、請求番号、相手、対象業務、請求総額、振込予定額、送付日、支払予定日、入金日、備考を設ける方法があります。金額の定義をそろえ、源泉徴収がある請求とない請求を同じ意味の列で扱います。この表は業務管理のためのもので、必要な帳簿や税務書類をすべて代替するものではありません。
一部入金、複数案件のまとめ払い、手数料の差引きなどがあれば、単純に金額が一致するかだけでは判断できません。相手からの支払明細や合意条件と照合し、どの請求に対する入金なのかを確認します。似た金額が複数あるときは、日付と振込名義だけで決めず、必要に応じて相手へ問い合わせましょう。
支払予定日を過ぎたら事実確認から連絡する
予定日に入金が見当たらない場合は、まず自分の確認対象を見直します。口座が合っているか、支払日の合意を読み違えていないか、請求書が受付済みか、金額の見方を誤っていないかを確認します。金融機関の処理時刻や相手の状況もあるため、見つからない理由をすぐ悪意だと決めつけない方が話を進めやすくなります。
確認文の例は「請求番号EX-202610-001について、合意した支払予定日を過ぎましたが、現時点で入金を確認できておりません。行き違いでしたら失礼いたします。お手続きの状況と入金予定日をご確認いただけますでしょうか」です。対象を特定し、相手が確認するための情報を添えます。
返答がなく問題が続く場合は、契約、納品、請求、連絡の記録を整理して相談先を検討します。記事内の例文だけで法的対応が十分になるわけではありません。強い表現を使って催促する前に、事実と証拠を整理することが、自分を守るためにも役立ちます。新たな条件変更や支払猶予に応じる場合も、曖昧な口約束にしないよう注意してください。
電子で送った請求書は電子データの保存を考える
電子メールやサービスでやり取りした請求書は、印刷物だけ残せばよいと決めつけないでください。国税庁は、保存義務のある方が請求書などに相当する電子取引データをやり取りした場合、受け取った側だけでなく送った側も保存対象になると案内しています。基本は実際に授受したデータを保存できる運用にすることです。
電子取引データの保存では、改ざん防止、検索、速やかな出力などの要件を確認します。ファイル名へ日付・金額・取引先を入れる方法などが案内されていますが、名前を付けただけで全要件が満たされるわけではありません。緩和や猶予にも条件があるため、自分が当然に対象だと判断せず、国税庁の電子取引データ保存の案内で確認してください。
実務上は、編集用ファイル、相手へ送った確定版、訂正版、送付記録を混同しない保管が便利です。例えば顧客別のフォルダ内で、年月と請求番号を使って対応を追えるようにします。ただし保存期間や必要な書類は税目・申告区分・書類の種類などで異なるため、この記事で一律の年数へまとめず、自分の義務を税務署や税理士へ確認しましょう。
保存したつもりを防ぐため一度取り出してみる
クラウドへ置いたことで安心し、実際には共有リンクしか残っていない場合があります。自分が必要な期間アクセスできるか、契約を終了してもデータを取り出せるかを確認します。端末故障やアカウントの問題に備えるバックアップも考えますが、コピーを増やすだけで機密情報の置き場所が分からなくならないようにしてください。
月に一度など自分の運用に合う機会を設け、任意の請求番号から確定版を開けるか試してみましょう。管理表の金額と保存ファイル、実際の入金記録が対応するかを見ると、名前だけ整って中身が違う問題を発見できます。訂正した案件は、どの版が有効で、相手へ何を知らせたかまで追えることが理想です。
会計ソフトや請求書サービスへ切り替える際も、過去のデータをどう引き継ぐかが重要です。新しいサービスに数字を入力しただけで、元の取引データを削除してよいとは限りません。移行前に必要な出力形式と保存対象を確認し、元の資料を保管する方針を決めましょう。
毎月の締め作業を小さな手順にする
継続取引が増えたら、月末に案件一覧を確認し、未検収や追加作業を整理し、請求書を作成し、送付と入金の予定を記録する順番を固定します。日々の作業メモに案件番号と数量を残しておくと、月末になって納品履歴を全部探し直す時間を減らせます。
テンプレートは、作成者の情報と相手ごとの指定を分けて管理すると更新しやすくなります。共通情報を直したつもりで、特定顧客の支払条件まで変えないようにしてください。元のひな形を保護し、新しい請求番号で複製してから作業する方法も考えられます。自動化する場合でも、宛先と金額を送信前に確認する工程は残します。
フリーランスの請求書は、きれいな一枚を作るだけの仕事ではありません。合意内容を確かめ、登録と税の扱いを分けて考え、相手が照合できる明細を作り、送付・訂正・入金・保存までつなげて初めて管理しやすくなります。まずは今回の一件を、この順番に沿って完成させてください。
書式を一から組む負担を減らしたい場合は、請求書などに使えるテンプレートの探し方を確認し、自分の取引へ合う形に整えましょう。便利なひな形を使いながら、数字と条件を自分で確かめられる仕組みを作ることが、継続して仕事を受ける土台になります。